Gemeinsame Miete, Strom, Lebensmittel, Streaming-Abos und der nächste Urlaub: Sobald zwei Menschen regelmäßig dieselben Rechnungen bezahlen, wird das Hin- und Herschicken kleiner Beträge ziemlich schnell nervig.
Ein Gemeinschaftskonto kann genau diesen Teil des Alltags deutlich übersichtlicher machen.
Das bedeutet allerdings nicht, dass beide Partner plötzlich ihr gesamtes Einkommen zusammenlegen müssen. Gerade für Paare gefällt mir das klassische Drei-Konten-Modell: zwei persönliche Girokonten bleiben bestehen, dazu kommt ein gemeinsames Konto für alles, was beide betrifft.
Bei einer WG funktioniert dieselbe Idee — zumindest solange zwei Personen als Kontoinhaber ausreichen.
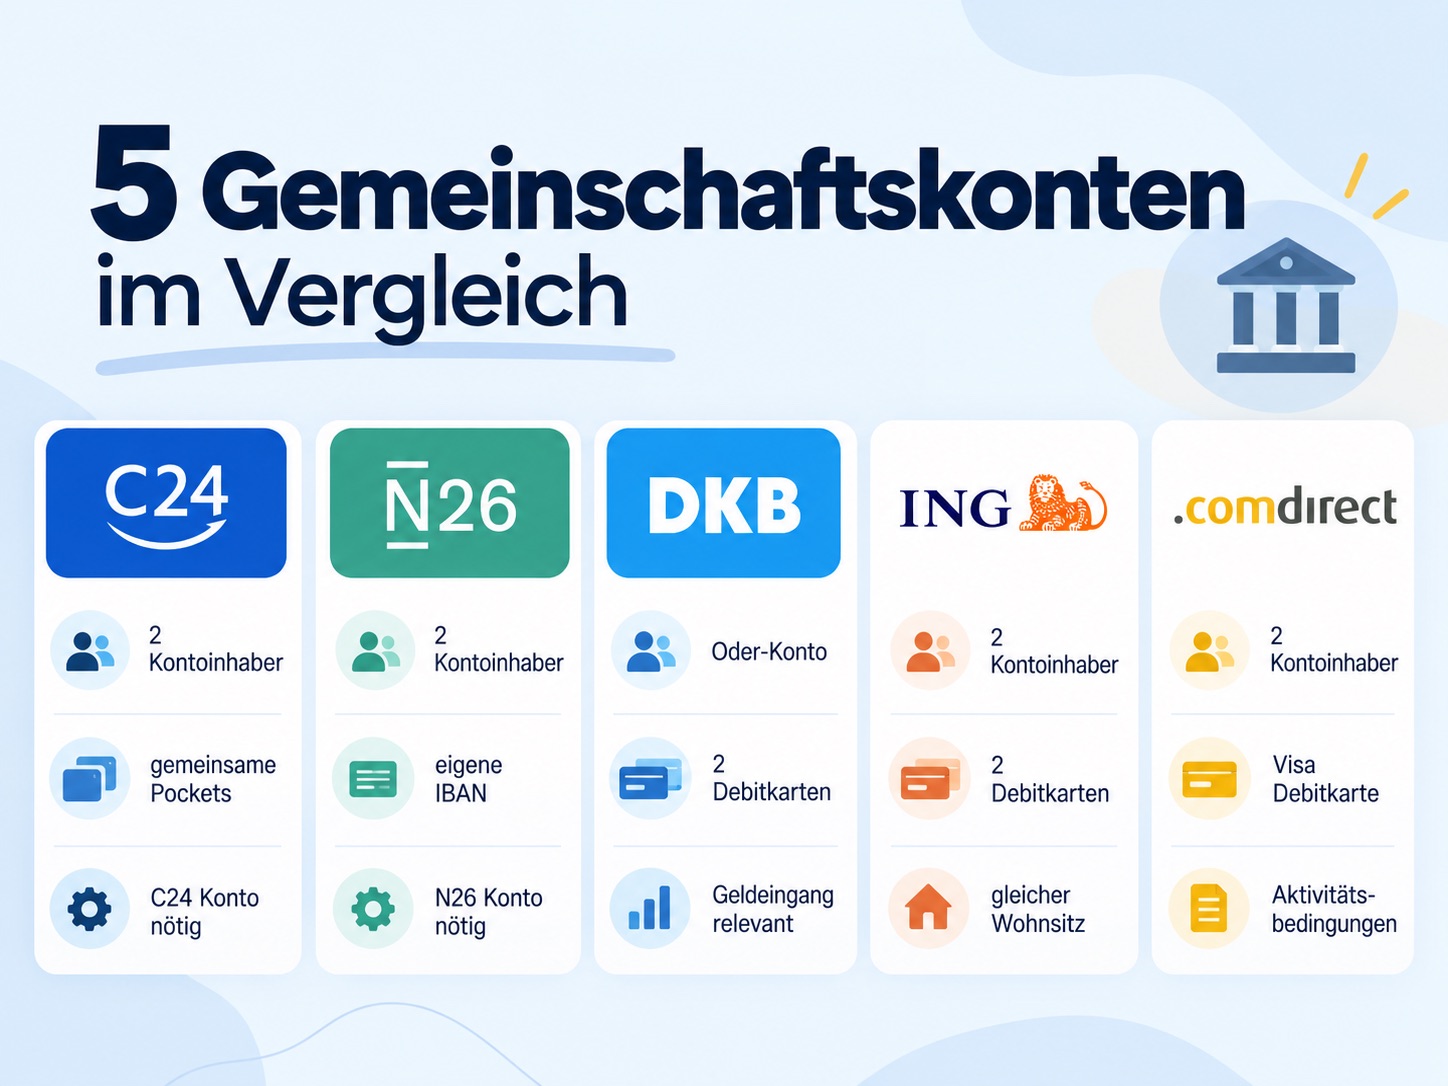
Denn genau hier beginnen die Unterschiede zwischen den Banken. C24 und N26 setzen auf sehr digitale Modelle, verlangen aber zunächst persönliche Konten bei derselben Bank. DKB, ING und comdirect funktionieren klassischer. Dazu kommen unterschiedliche Bedingungen für kostenlose Kontoführung, Karten, Bargeld und gemeinsame Budgetierung.
Für diesen Vergleich habe ich fünf aktuelle Angebote miteinander abgeglichen: C24 Bank, N26, DKB, ING und comdirect.
Es geht dabei bewusst nicht um einen Gesamtsieger. Die entscheidende Frage lautet:
Welches Gemeinschaftskonto passt zu welcher Art von gemeinsamem Haushalt?
Gemeinschaftskonten 2026 im schnellen Vergleich
Die folgenden Konditionen sind eine Momentaufnahme vom 30. September 2026. Banken können Gebühren, Voraussetzungen, Kartenpreise und Zinssätze ändern.
| Anbieter | Kontoführung | Wichtige Voraussetzung | Karten / Zugriff | Budgeting | Passt besonders zu |
|---|---|---|---|---|---|
| C24 | Gemeinschaftskonto selbst 0 € | beide brauchen eigenes C24 Girokonto | virtuelle Karte + persönliche Karten verknüpfbar | 4 gemeinsame Pockets | digital organisierte Paare |
| N26 | keine zusätzliche Gebühr | beide brauchen persönliches N26 Konto im selben Land | bestehende N26 Karten verknüpfbar | Budgettools; Spaces getrennt zu betrachten | App-first-Banking |
| DKB | 0 € bei 700 € Geldeingang oder wenn eine Person unter 28 ist; sonst aktuell 4,50 €/Monat beim Erstkonto | gemeinsamer Antrag | 2 Visa Debitkarten | klassische gemeinsame Ausgabenübersicht | Haushaltskonto mit klassischen Girofunktionen |
| ING | 0 € bei 1.000 € Geldeingang oder wenn ein Inhaber unter 28 ist; sonst aktuell 4,90 €/Monat | gleicher Erstwohnsitz | beide mit eigenem Banking-Zugang und Visa Debitkarte | keine Unterkonten | Paare mit gemeinsamem Wohnsitz |
| comdirect | erste 6 Monate 0 €, danach bei aktiver Nutzung kostenlos; sonst aktuell 4,90 €/Monat im Aktiv-Modell | 2 Kontoinhaber | Visa Debitkarte inklusive | klassisches Online-Banking | Paare oder Zweier-WGs mit flexiblerer Adresse |
C24 führt sein Gemeinschaftskonto aktuell kostenlos und bietet vier gemeinsame Pockets mit eigener IBAN; beide Beteiligten müssen allerdings bereits ein persönliches C24-Girokonto besitzen. N26 erhebt für das Gemeinschaftskonto selbst ebenfalls keine Zusatzgebühr, setzt aber ebenfalls persönliche N26-Konten beider Beteiligten voraus.
Bei DKB, ING und comdirect hängt die kostenlose Kontoführung dagegen stärker von Nutzung, Geldeingang oder Alter ab.
Was ist ein Gemeinschaftskonto überhaupt?
Ein echtes Gemeinschaftskonto gehört nicht nur einer Person mit zusätzlicher Vollmacht.
Beide Personen sind Kontoinhaber.
Bei den hier betrachteten Modellen können gemeinsame Einnahmen eingehen, Daueraufträge eingerichtet, Lastschriften ausgeführt und Zahlungen über eine eigene IBAN abgewickelt werden.
Im Alltag bietet sich das beispielsweise für folgende Ausgaben an:
- Miete und Nebenkosten
- Lebensmittel
- Strom und Internet
- gemeinsame Versicherungen und Abos
- Urlaubsbudget
- Haushaltsanschaffungen
Gerade bei Paaren muss das Gemeinschaftskonto also nicht das persönliche Girokonto ersetzen.
Ihr könnt monatlich jeweils einen vereinbarten Betrag einzahlen und persönliche Ausgaben weiterhin über die eigenen Konten laufen lassen.
Die ING beschreibt dieses Drei-Konten-Modell ebenfalls als Kombination aus einem Gemeinschaftskonto für gemeinsame Kosten und jeweils einem individuellen Konto für persönliche Finanzen.
Gemeinschaftskonto oder gemeinsames Unterkonto: Das ist nicht dasselbe
Dieser Unterschied ist gerade bei modernen Banking-Apps wichtig.
Ein Shared Space, Pocket oder geteiltes Unterkonto kann optisch fast genauso praktisch wirken wie ein Gemeinschaftskonto. Rechtlich muss die Konstruktion aber nicht dieselbe sein.
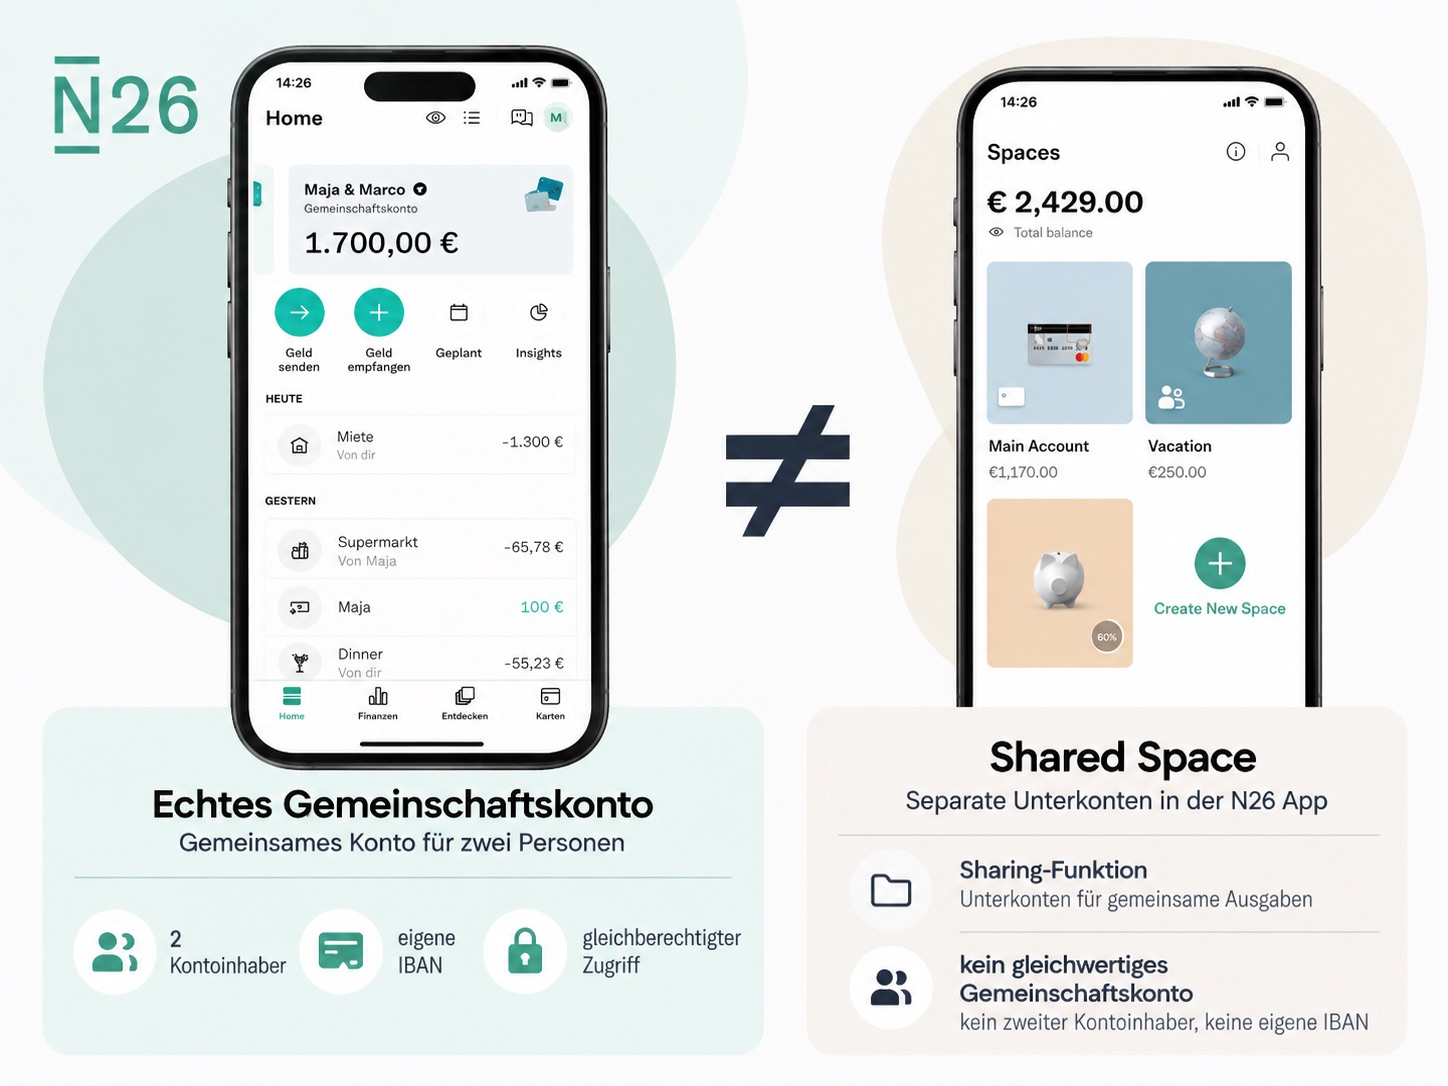
N26 macht das besonders transparent.
Beim N26 Gemeinschaftskonto sind beide Personen gleichberechtigte Kontoinhaber, das Konto besitzt eine eigene IBAN und ist auf zwei Personen beschränkt.
Ein N26 Shared Space kann dagegen von mehreren Personen genutzt werden, rechtlich gehört das darin liegende Geld aber weiterhin der Person, die den Space erstellt hat. Shared Spaces besitzen außerdem keine eigene IBAN und können nicht direkt mit einer Karte verknüpft werden.
Ähnliche Abgrenzungen solltest du auch bei anderen Banking-Apps prüfen.
Wenn beide wirklich dieselben Eigentums- und Verfügungsrechte haben sollen, würde ich gezielt nach einem echten Gemeinschaftskonto mit zwei Kontoinhabern schauen — nicht nur nach einer Sharing-Funktion.
C24 Gemeinschaftskonto: stark bei Pockets und gemeinsamer Organisation
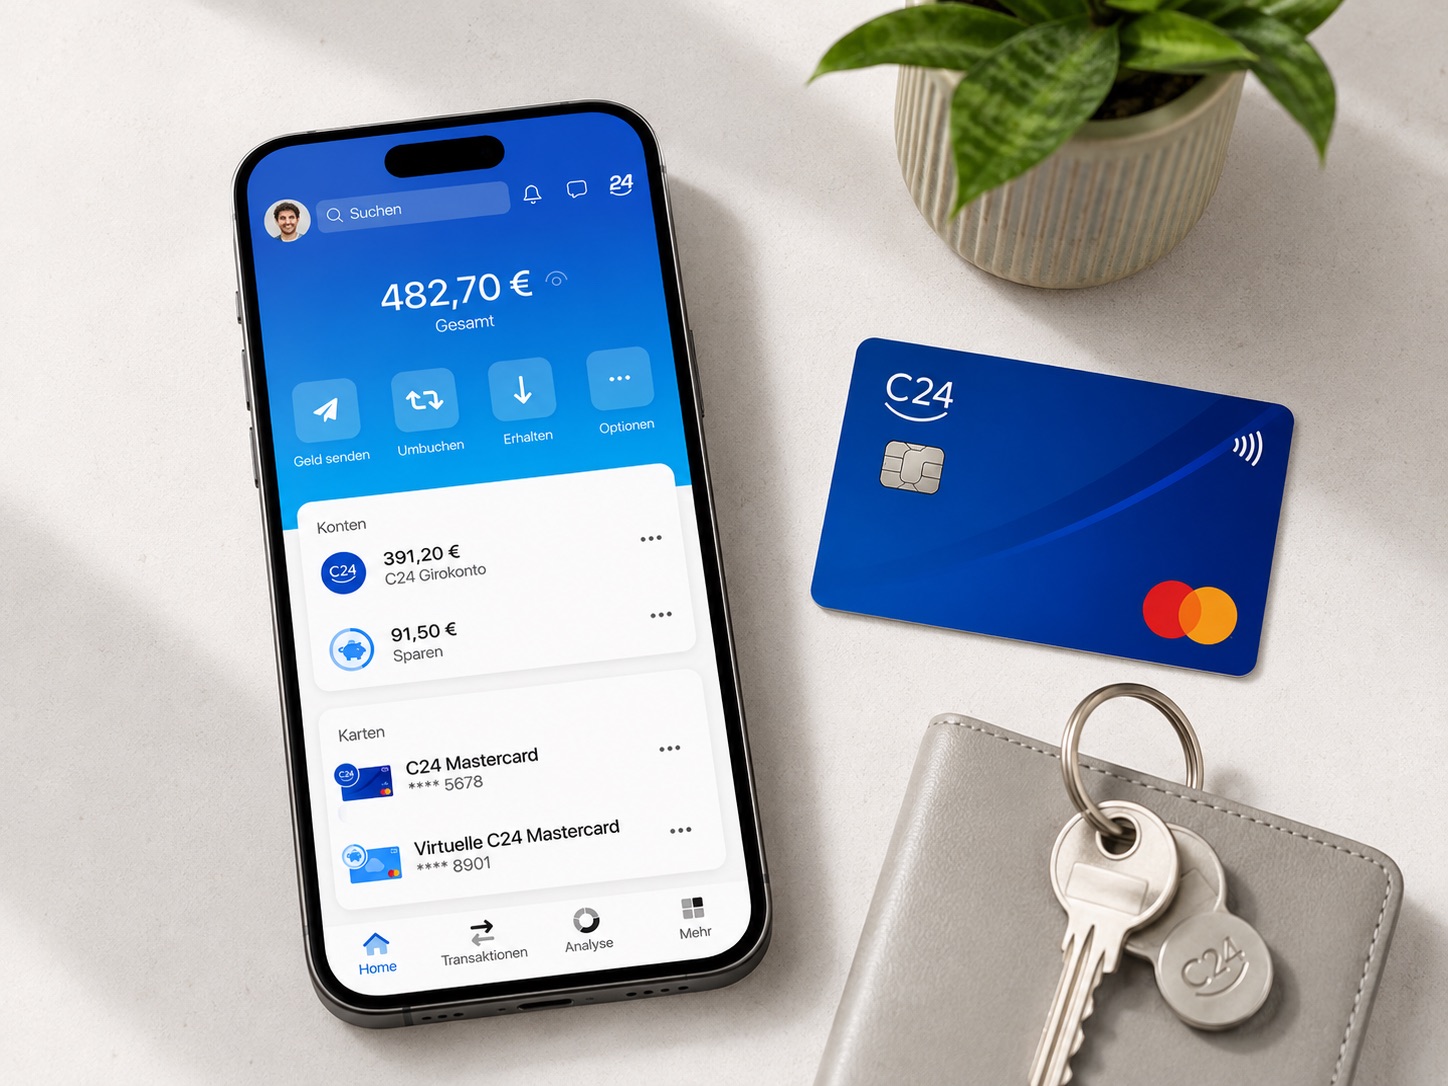
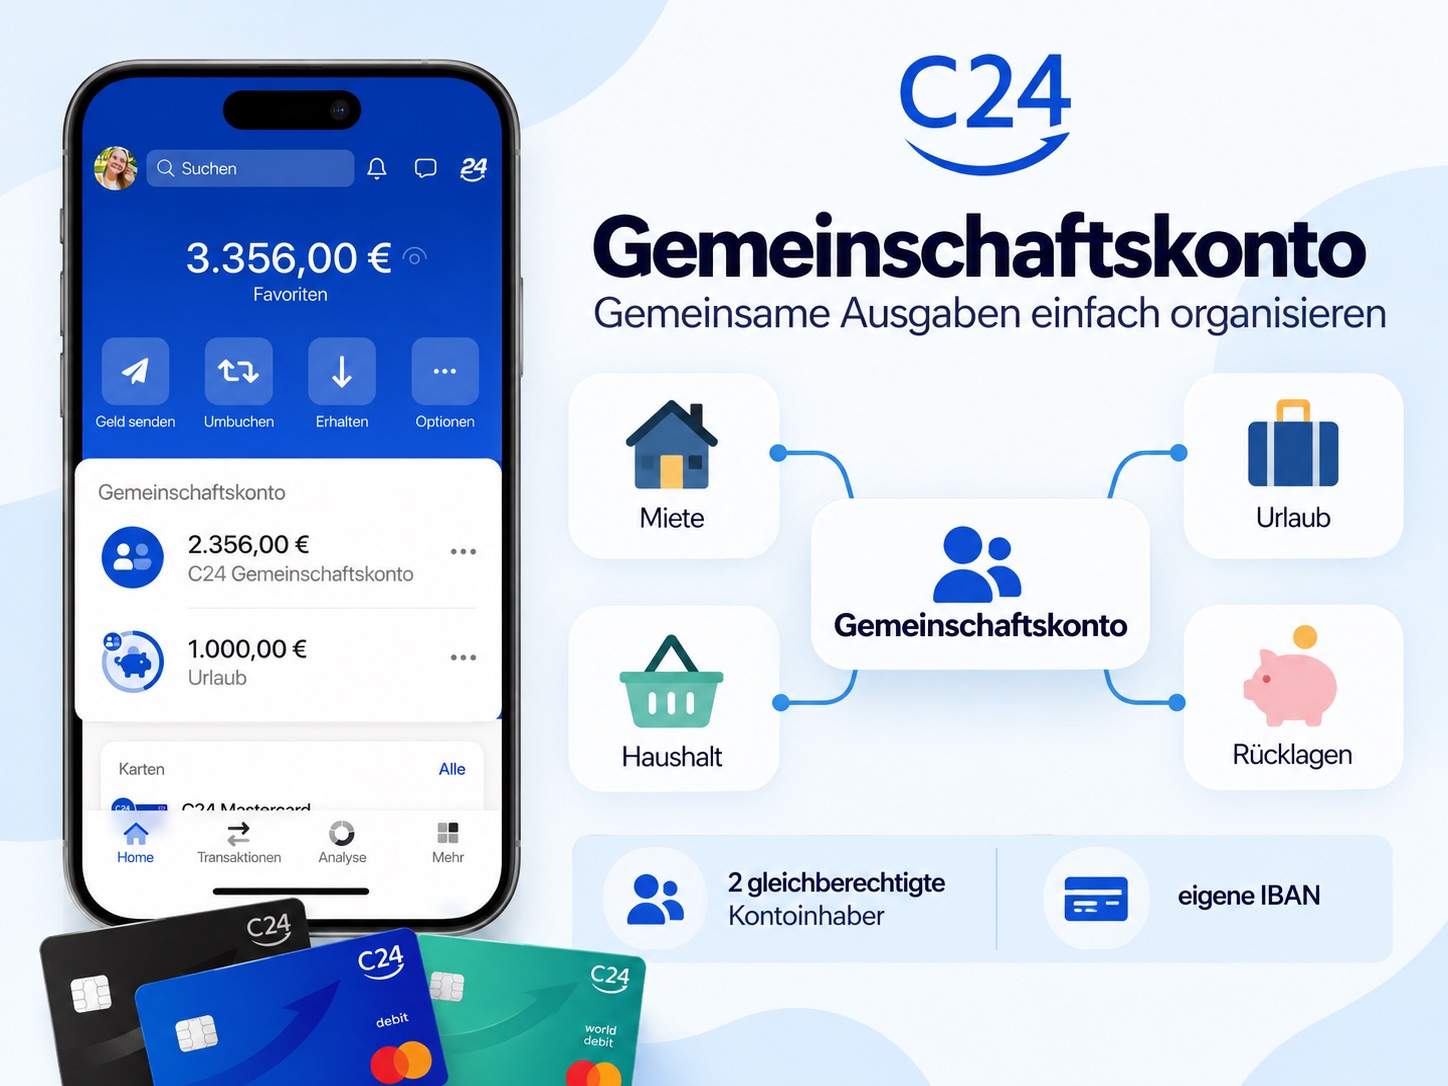
C24 ist für diesen Vergleich besonders interessant, weil die Bank ein echtes Gemeinschaftskonto relativ eng mit ihren Budgetfunktionen verbindet.
Das Konto besitzt eine eigene IBAN und wird von zwei gleichberechtigten Inhabern geführt. C24 führt es als Oder-Konto — beide können also grundsätzlich selbstständig darüber verfügen.
Aktuell kostet das Gemeinschaftskonto selbst 0 Euro.
Dazu kommen bis zu vier kostenlose gemeinsame Pockets, ebenfalls mit eigener IBAN. Damit könnt ihr beispielsweise Miete, Urlaub, Auto oder jährliche Versicherungen noch einmal voneinander trennen.
Der Haken: Beide brauchen zunächst C24
Das Gemeinschaftskonto lässt sich nicht komplett unabhängig eröffnen.
Beide Beteiligten müssen bereits ein persönliches C24-Girokonto führen. Erst anschließend wird das gemeinsame Konto in der App erstellt.
Das kostenlose C24 Smartkonto kostet derzeit 0 Euro pro Monat, sodass daraus nicht zwingend zusätzliche Kontoführungsgebühren entstehen.
Interessant ist außerdem, dass C24 auf dem Gemeinschaftskonto aktuell 0,75 % p. a. auf Guthaben bis 50.000 Euro nennt. Dieser Zinssatz ist lediglich eine Momentaufnahme und kann sich ändern. Für größere längerfristige Rücklagen würde ich trotzdem immer mit einem separaten Tagesgeldkonto vergleichen.
Passt zu dir, wenn: ihr beide ohnehin C24 nutzen möchtet und gemeinsame Ausgaben gern über Pockets, Budgets und Automatisierungen organisiert.
Eher nicht, wenn: eine Person bewusst bei ihrer bisherigen Bank bleiben möchte und kein zusätzliches persönliches C24-Konto eröffnen will.
Wer sich die Bank insgesamt genauer ansehen möchte, findet Kontomodelle, App-Funktionen und Konditionen ausführlicher in unseren C24 Bank Erfahrungen 2026.
N26 Gemeinschaftskonto: sehr digital, aber beide müssen N26 nutzen
N26 verfolgt eine ähnliche Grundidee.
Auch hier müssen zunächst beide Personen ein persönliches N26-Konto besitzen — und zwar im selben Land. Erst danach kann das Gemeinschaftskonto direkt in der App eingerichtet werden.
Das gemeinsame Konto erhält eine eigene IBAN und gehört beiden Personen.
N26 verlangt dafür aktuell keine zusätzliche Gemeinschaftskonto-Gebühr. Es gelten allerdings weiterhin die Kosten des jeweils gewählten persönlichen N26-Modells. Das N26 Standardkonto ist momentan ohne monatliche Kontoführungsgebühr erhältlich.
Vorhandene virtuelle oder physische N26-Karten können mit dem Gemeinschaftskonto verknüpft werden.
Das ist praktisch, weil nicht zwangsläufig noch eine komplett separate Kartenwelt neben dem eigenen N26-Konto entsteht.
Gemeinschaftskonto oder Shared Space?
Bei einer Zweierbeziehung würde ich klar unterscheiden.
Für Miete, Strom und wiederkehrende gemeinsame Rechnungen ist das Gemeinschaftskonto mit eigener IBAN strukturell naheliegender.
Ein Shared Space kann dagegen interessant sein, wenn mehrere Freunde Geld für ein gemeinsames Projekt sammeln. Dort können bis zu zehn Personen beteiligt sein — allerdings sind sie nicht alle rechtlich gleichberechtigte Kontoinhaber.
Passt zu dir, wenn: ihr beide sowieso mobiles Banking über N26 nutzen wollt und persönliche sowie gemeinsame Finanzen in derselben App sehen möchtet.
Eher nicht, wenn: du eine klassische Bankstruktur, Filialzugang oder ein Gemeinschaftskonto ohne vorherige persönliche Konten beim selben Anbieter suchst.
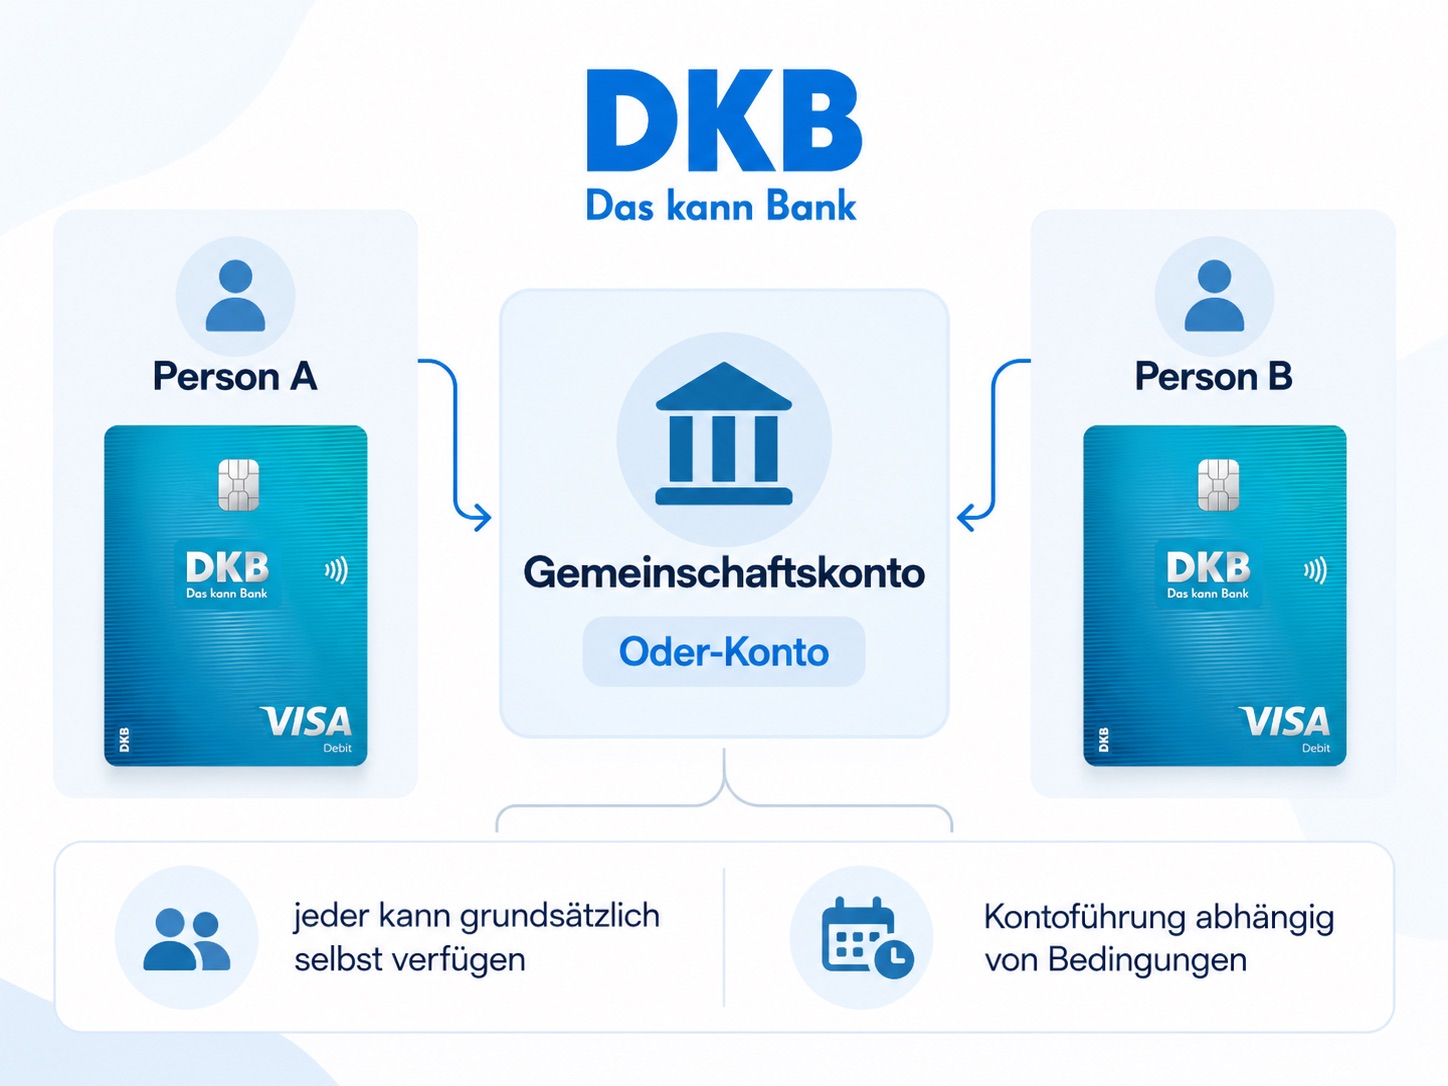
DKB Gemeinschaftskonto: klassisches Oder-Konto mit zwei Visa Debitkarten
Bei der DKB musst du nicht zuerst zwei separate persönliche Konten eröffnen.
Das Gemeinschaftskonto kann direkt gemeinsam beantragt werden. Beide legitimieren sich und erhalten eigene Banking-Zugänge sowie jeweils eine Visa Debitkarte.
Die DKB führt das Konto als Oder-Konto.
Damit kann grundsätzlich jeder Kontoinhaber selbstständig über Guthaben verfügen und alltägliche Transaktionen ausführen. Gleichzeitig bedeutet das natürlich, dass das notwendige Vertrauen vorhanden sein sollte: Beide haben weitreichenden Zugriff auf gemeinsames Geld.
Wann kostet das DKB Gemeinschaftskonto nichts?
Beim derzeitigen Konditionsmodell bleibt das erste Gemeinschaftskonto kostenlos, wenn monatlich mindestens 700 Euro eingehen oder mindestens eine kontoführende Person unter 28 Jahre alt ist.
Wer diese Bedingungen nicht erfüllt, zahlt aktuell 4,50 Euro monatlich.
Die Beträge sind ein Stand von September 2026 und können sich ändern.
Interessant für Reisen: Mit Aktivstatus entfällt bei der Visa Debitkarte derzeit das DKB-Währungsumrechnungsentgelt beim Bezahlen und Abheben in Fremdwährungen. Ohne Aktivstatus verlangt die DKB aktuell 2,2 Prozent bei entsprechenden Fremdwährungsumsätzen. Auch diese Konditionen sind variabel beziehungsweise änderbar.
Passt zu dir, wenn: ihr ein eigenständiges Gemeinschaftskonto mit zwei Debitkarten wollt und der erforderliche monatliche Geldeingang für euch ohnehin problemlos erreicht wird.
Eher nicht, wenn: das Konto nur als kleiner WG-Topf mit wenigen hundert Euro Umsatz dienen soll und ihr dadurch die Bedingung für kostenlose Kontoführung nicht erfüllt.
ING Gemeinschaftskonto: unkompliziert für zwei — aber gleiche Adresse erforderlich
Die ING positioniert ihr Gemeinschaftskonto ausdrücklich für Paare, Familien und WGs.
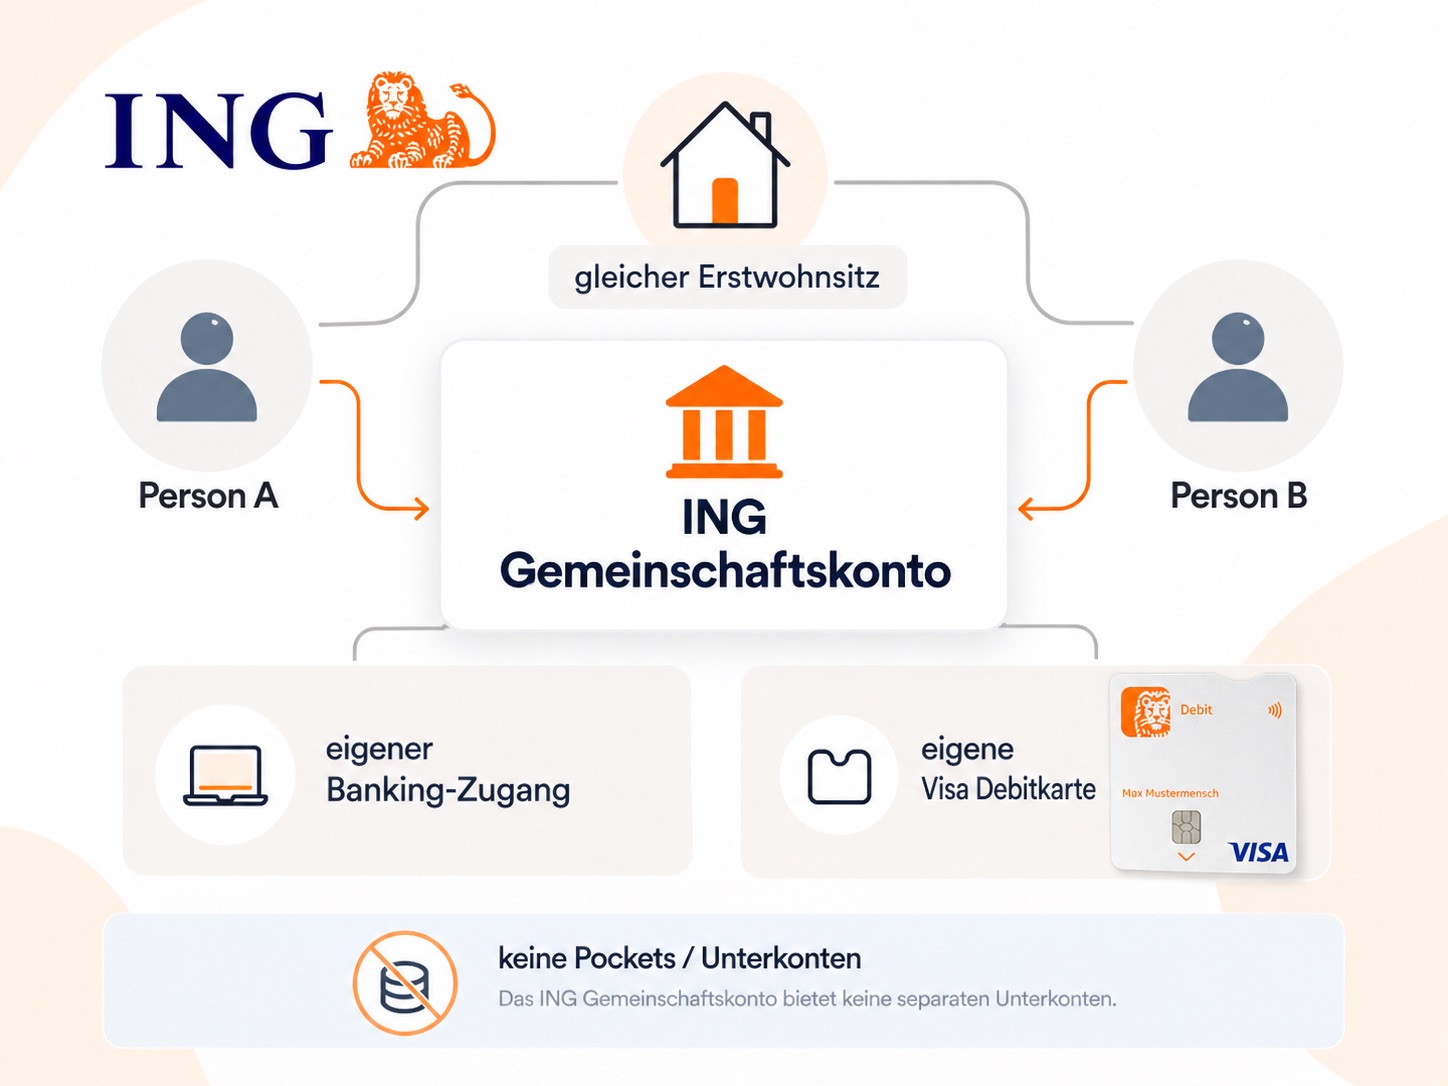
Eine Voraussetzung schränkt den möglichen Nutzerkreis allerdings ein: Beide Kontoinhaber müssen aktuell denselben Erstwohnsitz haben. Außerdem müssen beide volljährig sein und ihren Erstwohnsitz in Deutschland haben.
Für zusammenwohnende Paare ist das meistens kein Problem.
Bei einer WG passt es ebenfalls, solange beide Personen entsprechend unter derselben Adresse gemeldet sind.
Für ein Paar mit getrennten Wohnungen oder eine andere Konstellation kann die Voraussetzung dagegen bereits ausschlaggebend sein.
Gebühren und Karten
Das ING-Gemeinschaftskonto ist momentan kostenlos, wenn monatlich mindestens 1.000 Euro qualifizierter Geldeingang auf dem Konto landet oder ein Kontoinhaber unter 28 Jahre alt ist.
Ansonsten werden derzeit 4,90 Euro monatlich berechnet. Diese Konditionen gelten aktuell seit Juni 2026 und können später angepasst werden.
Beide Inhaber erhalten eigene Zugänge zum Banking und eine eigene Visa Debitkarte.
Was der ING im direkten Vergleich fehlt, sind Unterkonten: Die Bank bietet für das Girokonto derzeit keine Pockets oder vergleichbare Unterkonten an.
Das muss nicht stören, wenn ihr einfach ein Konto für Miete, Lebensmittel und Fixkosten braucht.
Wer aber gemeinsame Budgets für Urlaub, Auto, Rücklagen und Alltag innerhalb derselben App trennen möchte, bekommt bei C24 oder kostenpflichtigen N26-Modellen mehr Organisationsmöglichkeiten.
Passt zu dir, wenn: ihr zusammenwohnt, ein eher klassisches gemeinsames Girokonto sucht und keine ausgeprägte Pocket-Struktur braucht.
Eher nicht, wenn: ihr getrennte Wohnsitze habt oder eure gemeinsamen Finanzen mit mehreren Unterkonten strukturieren möchtet.
comdirect Gemeinschaftskonto: flexibler bei Wohnsitz und Kontomodell
comdirect ist interessant, weil das Gemeinschaftskonto nicht zwingend dieselbe Wohnadresse voraussetzt.
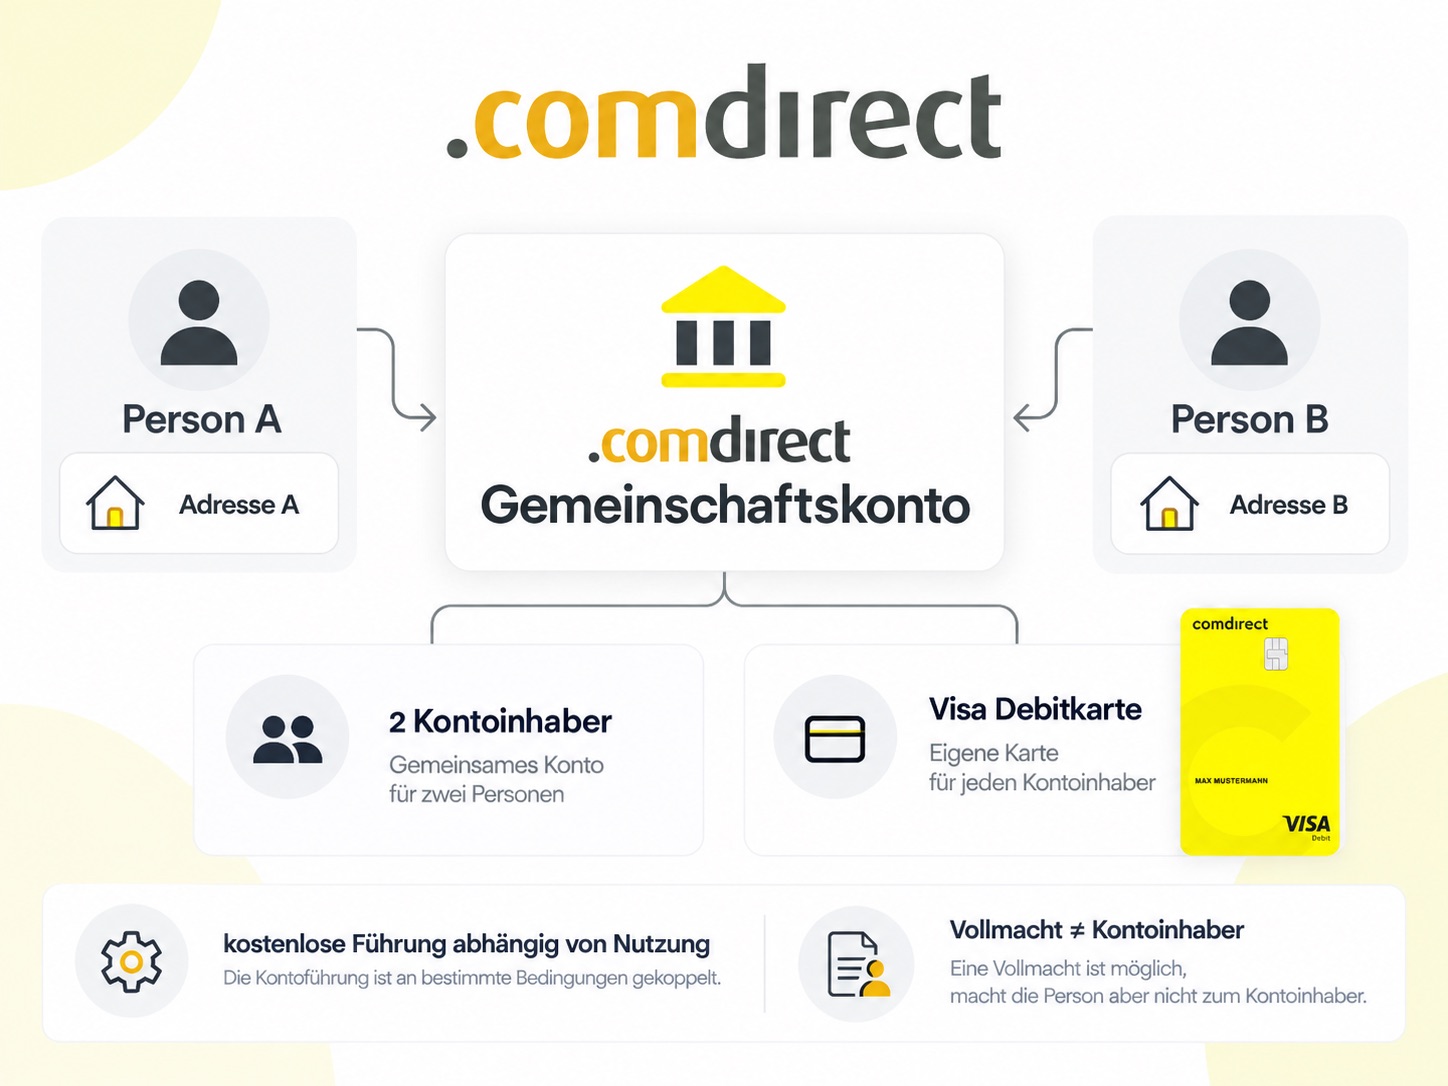
Laut Anbieter können zwei Kontoinhaber unterschiedliche Adressen haben; beide müssen allerdings im selben Land steuerpflichtig sein. Das macht das Modell etwas flexibler als das aktuelle ING-Angebot.
Das Konto ist für genau zwei Inhaber ausgelegt.
comdirect nennt es ausdrücklich auch als mögliche Haushaltslösung für WGs. Zusätzlich können beim Gemeinschaftskonto bis zu fünf Vollmachten eingerichtet werden. Das macht aus den Bevollmächtigten allerdings keine zusätzlichen Kontoinhaber.
Kosten: kostenlos, aber nicht unbedingt bedingungslos
Beim Girokonto Aktiv sind die ersten sechs Monate aktuell kostenlos.
Anschließend entfällt die monatliche Kontoführungsgebühr, wenn mindestens eine der vorgesehenen Aktivitätsbedingungen erfüllt wird. Dazu gehören derzeit beispielsweise 700 Euro monatlicher Geldeingang, drei Zahlungen mit Apple Pay oder Google Pay oder ein Trade beziehungsweise Wertpapiersparplan pro Monat.
Ohne entsprechende Nutzung fallen aktuell 4,90 Euro monatlich an.
Auch diese Bedingungen sind eine Momentaufnahme vom September 2026.
Eine Visa Debitkarte gehört zum Konto. Eine girocard kann gegen zusätzliche monatliche Gebühr ergänzt werden; comdirect bietet daneben kostenpflichtige Kontomodelle mit weiteren Karten- und Reiseleistungen.
Passt zu dir, wenn: ihr ein klassisches Gemeinschaftskonto mit digitaler Verwaltung sucht und die flexibleren Bedingungen rund um unterschiedliche Wohnadressen relevant sind.
Eher nicht, wenn: ihr ein völlig bedingungslos kostenloses Haushaltskonto wollt und keine der Aktivitätsbedingungen dauerhaft erfüllen möchtet.
Für Paare: Das Drei-Konten-Modell ist oft leichter als komplette Zusammenlegung
Ein Gemeinschaftskonto bedeutet nicht automatisch „alles gehört ab jetzt in einen Topf”.
Für viele Paare finde ich folgende Struktur wesentlich übersichtlicher:
Beide behalten ihr persönliches Girokonto.
Zusätzlich eröffnet ihr ein Gemeinschaftskonto.
Darauf überweist jeder monatlich seinen vereinbarten Anteil für Miete, Strom, Lebensmittel, Versicherungen, gemeinsame Abos und andere Haushaltskosten.
Ob beide exakt denselben Betrag einzahlen oder anteilig nach Einkommen, könnt ihr selbst festlegen.
Das schafft eine klare Trennung zwischen gemeinsamen und persönlichen Ausgaben.
Gerade wenn Gehälter unterschiedlich hoch sind, sollte diese Aufteilung einmal bewusst besprochen werden, statt jeden Monat spontane Überweisungen gegeneinander aufzurechnen.
Für WGs gelten andere Regeln
„Gemeinschaftskonto für WGs” klingt zunächst so, als könnten einfach vier Mitbewohner zusammen ein Konto eröffnen.
Bei vielen Angeboten funktioniert das nicht.
C24, N26 und comdirect beschränken das eigentliche Gemeinschaftskonto beispielsweise auf zwei Kontoinhaber.
Für eine Zweier-WG ist das problemlos.
Bei drei, vier oder fünf Personen wird es komplizierter.
Dann könnt ihr zwar beispielsweise mit Vollmachten oder bestimmten Sharing-Funktionen arbeiten, aber diese sind rechtlich und praktisch nicht automatisch mit einem echten Mehrpersonen-Gemeinschaftskonto gleichzusetzen.
Gerade in einer größeren WG würde ich deshalb vor Eröffnung klären:
Wer soll tatsächlich Kontoinhaber sein? Wer haftet? Wer darf Geld abheben oder überweisen? Und was passiert, wenn eine Person auszieht?
Ein gemeinsames Konto nur auf den Namen eines Mitbewohners ist organisatorisch etwas anderes als ein echtes Gemeinschaftskonto.
Oder-Konto und Und-Konto: Der kleine Begriff mit großer Wirkung
Die meisten alltagstauglichen Gemeinschaftskonten sind sogenannte Oder-Konten.
Dabei kann jeder Kontoinhaber grundsätzlich allein über das Konto verfügen.
Das ist praktisch für Einkäufe, Daueraufträge und Überweisungen, weil ihr nicht jede Zahlung gemeinsam freigeben müsst.
C24, DKB und ING führen ihre hier betrachteten Gemeinschaftskonten als Oder-Konto beziehungsweise mit entsprechender Einzelverfügungsberechtigung.
Beim Und-Konto müssen dagegen grundsätzlich alle Kontoinhaber einer Verfügung zustimmen.
Die Verbraucherzentrale weist darauf hin, dass diese Konstruktion im Alltag entsprechend unflexibler ist und eher für besondere Konstellationen eingesetzt wird.
Für Miete und Supermarkt ist ein Oder-Konto deshalb wesentlich verbreiteter.
Die Kehrseite: Jeder Inhaber bekommt weitreichende Zugriffsmöglichkeiten.
Wem gehört das Geld auf dem Gemeinschaftskonto?
Das ist besonders bei größeren Einzahlungen relevant.
Ein Gemeinschaftskonto sollte nicht mit einem rechtsfreien gemeinsamen Sparschwein verwechselt werden.
Bei zwei gleichberechtigten Inhabern können steuerliche und rechtliche Fragen entstehen, wenn eine Person sehr große Beträge einzahlt, die wirtschaftlich teilweise der anderen Person zugutekommen.
Das betrifft insbesondere unverheiratete Paare stärker als Ehepaare, weil unterschiedliche steuerliche Freibeträge gelten können.
Für normale monatliche Haushaltsausgaben ist das meistens kein dramatischer Praxispunkt. Bei hohen sechsstelligen Vermögensüberträgen würde ich allerdings nicht einfach Geld auf ein gemeinsames Girokonto verschieben, ohne die steuerliche Behandlung vorher fachlich zu klären.
Was passiert, wenn einer Schulden hat?
Auch dieser Punkt wird beim Konto-Vergleich gern komplett ignoriert.
Ein Gemeinschaftskonto lässt sich nicht einfach als Pfändungsschutzkonto führen.
Die Verbraucherzentrale weist darauf hin, dass ein P-Konto ausschließlich als Einzelkonto geführt werden kann. Bei einer Pfändung eines Gemeinschaftskontos gibt es zwar einen gesetzlichen Zeitraum, in dem Guthaben auf Einzelkonten übertragen werden kann — komfortabel ist diese Situation aber nicht.
Wenn bei einem Beteiligten konkrete Pfändungs- oder Insolvenzrisiken bestehen, würde ich die Kontostruktur deshalb nicht allein anhand von App und Kontoführungsgebühr auswählen.
Das ist ein Fall für individuelle Schuldner- beziehungsweise Rechtsberatung.
Gemeinsames Sparen: Muss das Geld wirklich auf dem Girokonto liegen?
Für die nächste Nebenkostenabrechnung oder den Sommerurlaub kann ein gemeinsamer Pocket praktisch sein.
Bei größeren langfristigen Rücklagen sieht es anders aus.
Ein Girokonto ist primär für Zahlungsverkehr gedacht. Selbst wenn einzelne Anbieter aktuell Guthabenzinsen zahlen, können diese jederzeit verändert werden.
Wenn beispielsweise 20.000 oder 30.000 Euro mehrere Jahre unangetastet bleiben sollen, würde ich deshalb zusätzlich Tagesgeldangebote vergleichen.
Einen Überblick findest du in unserem Vergleich der besten Tagesgeldkonten in Deutschland.
Zur Einlagensicherung gilt grundsätzlich: Die gesetzliche Absicherung beträgt bis zu 100.000 Euro pro Person und Bank. Bei einem Gemeinschaftskonto mit zwei Inhabern kann der gesetzliche Schutz entsprechend insgesamt bis zu 200.000 Euro betragen; bestehende Einzelkonten derselben Personen bei derselben Bank werden dabei mitberücksichtigt.
So findest du das passende Gemeinschaftskonto
Ich würde weniger auf einen einmaligen Neukundenbonus schauen und stattdessen neun Punkte vergleichen:
- Ist die Kontoführung wirklich bedingungslos kostenlos?
- Wie hoch muss der monatliche Geldeingang sein?
- Sind beide Personen tatsächlich gleichberechtigte Kontoinhaber?
- Bekommt jeder eine brauchbare Karte?
- Was kosten Bargeldabhebungen?
- Gibt es Fremdwährungsgebühren?
- Braucht ihr Pockets oder Unterkonten?
- Welche Dispozinsen gelten?
- Was passiert bei Kündigung, Trennung oder Auszug?
Gerade bei einem Haushaltskonto können 150 Euro Eröffnungsbonus schnell irrelevant werden, wenn anschließend jahrelang monatliche Kontoführungs- oder Kartengebühren anfallen.
Die Verbraucherzentrale empfiehlt beim Girokontovergleich ebenfalls, nicht nur die Grundgebühr, sondern Kartenkosten, Bargeldversorgung, Überziehungszinsen und Bedingungen für kostenlose Kontoführung zu berücksichtigen.
Welches Modell passt zu welchem Haushalt?
Für ein digital organisiertes Paar, das beide persönlichen Konten und das gemeinsame Konto in derselben App haben möchte, sind C24 und N26 besonders naheliegende Modelle zum Vergleichen.
Bei C24 stehen Pockets und gemeinsame Budgetierung stärker im Vordergrund. Bei N26 ist interessant, wie eng persönliches Konto, Gemeinschaftskonto und die übrigen App-Funktionen miteinander verbunden sind.
Wer dagegen ein eigenständiges Gemeinschaftskonto ohne vorherige Einzelkonten beim selben Anbieter möchte, sollte DKB, ING und comdirect genauer ansehen.
Für eine Zweier-WG können alle fünf Modelle grundsätzlich interessant sein, sofern die jeweiligen Voraussetzungen erfüllt werden.
Bei größeren WGs würde ich dagegen besonders vorsichtig prüfen, ob eine Sharing-Funktion mit einem oder zwei rechtlichen Kontoinhabern wirklich das gewünschte Modell abbildet.
Und wenn gemeinsames Sparen wichtiger ist als laufende Haushaltskosten, gehört zusätzlich ein Tagesgeldvergleich auf den Tisch.
Fazit: Nicht das modernste Konto ist automatisch das passendste
Bei Gemeinschaftskonten liegen die Unterschiede 2026 weniger in der Grundfunktion als in den Bedingungen rundherum.
C24 verbindet das gemeinsame Girokonto besonders eng mit Pockets und Budgetfunktionen, verlangt aber zwei bestehende C24-Konten.
N26 verfolgt einen ähnlich digitalen Ansatz und trennt sauber zwischen echtem Gemeinschaftskonto und Shared Spaces.
DKB funktioniert klassischer und bietet zwei Visa Debitkarten, koppelt die kostenlose Kontoführung aber an Geldeingang beziehungsweise Alter.
ING ist für zwei Personen mit gemeinsamem Erstwohnsitz unkompliziert, verzichtet allerdings auf Unterkonten.
comdirect wiederum ist bei unterschiedlichen Wohnadressen flexibler und bietet mehrere Kontomodelle, verlangt nach der Startphase aber entsprechende Aktivität für die kostenlose Führung des Aktiv-Kontos.
Passt zu euch, wenn: ihr regelmäßig gemeinsame Ausgaben habt, klare Regeln für Einzahlungen festlegt und beide tatsächlich gleichberechtigten Zugriff auf dasselbe Konto wollt.
Eher nicht, wenn: nur gelegentlich ein paar Restaurantrechnungen geteilt werden, mehrere WG-Mitglieder gleichberechtigte Kontoinhaber werden sollen oder bei einem Beteiligten ein konkretes Pfändungsrisiko besteht.
Der wichtigste Schritt passiert deshalb noch vor der Kontoeröffnung: Entscheidet zuerst, was gemeinsam werden soll — und was bewusst persönlich bleibt.
Erst danach ergibt der Vergleich von Gebühren, Karten und App-Features wirklich Sinn.
Häufig gestellte Fragen zu Gemeinschaftskonten
Kann man ein Gemeinschaftskonto eröffnen, ohne verheiratet zu sein?
Ja. Eine Ehe ist für die hier betrachteten Gemeinschaftskonten grundsätzlich keine Voraussetzung. Banken können aber andere Bedingungen stellen, beispielsweise einen gemeinsamen Wohnsitz.
Brauchen beide Personen bereits ein Konto bei derselben Bank?
Nicht immer. Bei C24 und N26 benötigen beide zunächst persönliche Konten beim jeweiligen Anbieter. DKB, ING und comdirect ermöglichen dagegen die gemeinsame Neueröffnung eines separaten Gemeinschaftskontos.
Können WGs ein Gemeinschaftskonto nutzen?
Ja, insbesondere Zweier-WGs können das. Bei mehr als zwei Personen wird es schwieriger, weil viele der hier betrachteten Konten nur zwei rechtliche Kontoinhaber zulassen.
Wem gehört das Geld auf einem Gemeinschaftskonto?
Bei einem echten Gemeinschaftskonto sind beide Personen Kontoinhaber. Die konkrete zivil- und steuerrechtliche Zuordnung größerer Einzahlungen kann trotzdem von der individuellen Situation abhängen.
Was passiert, wenn einer der beiden Schulden hat?
Ein Gemeinschaftskonto kann von einer Pfändung betroffen sein und selbst nicht als P-Konto geführt werden. Bei konkreten Schuldenproblemen sollte die Kontostruktur individuell geprüft werden.
Was ist der Unterschied zwischen Oder-Konto und Und-Konto?
Beim Oder-Konto kann jeder Kontoinhaber grundsätzlich allein verfügen. Beim Und-Konto müssen Verfügungen gemeinsam genehmigt werden. Für alltägliche Gemeinschaftskonten ist das Oder-Modell deutlich verbreiteter.
Wie viele Personen können ein Gemeinschaftskonto führen?
Das hängt von der Bank ab. C24, N26 und comdirect begrenzen ihre hier beschriebenen Gemeinschaftskonten aktuell auf zwei Kontoinhaber.
Ist ein Gemeinschaftskonto steuerlich relevant?
Es kann steuerlich relevant werden, insbesondere wenn eine Person große Beträge einzahlt und die andere wirtschaftlich darüber verfügen kann. Für normale Haushaltszahlungen ist das meist weniger relevant; größere Vermögensübertragungen sollten individuell steuerlich geprüft werden.
Sollte man Ersparnisse auf dem Gemeinschaftskonto lassen?
Für kurzfristige Rücklagen kann das praktisch sein. Bei größeren Beträgen lohnt sich ein Vergleich mit Tagesgeld, weil Girokonto-Konditionen und Guthabenzinsen jederzeit geändert werden können.