Eine Rechnung mit dem Smartphone hochladen, den Erstattungsstatus in der App verfolgen und Versicherungsfragen per Chat klären: ottonova sieht auf den ersten Blick eher wie ein modernes Fintech als wie eine klassische private Krankenversicherung aus.
Genau darin liegt der Reiz der Marke.
ottonova ist aber nicht einfach eine hübsche App, die irgendeine Versicherung vermittelt. Das Unternehmen ist selbst privater Krankenversicherer, wird von der BaFin beaufsichtigt und bietet sowohl Krankenvollversicherungen als auch verschiedene Zusatzprodukte an. Die digitale Oberfläche sitzt also auf einem echten Versicherungsvertrag — mit Gesundheitsprüfung, Tarifbedingungen, Selbstbehalt, Altersrückstellungen und allen langfristigen Konsequenzen, die eine PKV mit sich bringt.
Für diesen Check habe ich mir die aktuellen Vollversicherungstarife, Leistungen für Angestellte und Selbstständige, die App, Selbstbehalte, Beitragsrückerstattung, Angebote für Studierende und Expats sowie öffentliches Kundenfeedback angesehen.
Der wichtigste Punkt vorweg: Bei ottonova würde ich nicht zuerst entscheiden, ob mir die App gefällt. Viel wichtiger ist, ob eine private Krankenversicherung grundsätzlich zu Einkommen, Familienplanung und langfristiger Lebenssituation passt.
Was ist ottonova?
ottonova ist ein deutscher privater Krankenversicherer mit stark digitalem Ansatz.
Der Unterschied zu vielen traditionellen Versicherern steckt vor allem im Alltag. Vertrag, Tarifdetails, Rechnungen, Erstattungsstatus und Kommunikation werden zentral über die App beziehungsweise die Web-App organisiert.
Dazu kommen digitale Services wie ein Concierge, Terminunterstützung, ein Vorsorgeplaner und Video-Sprechstunden über einen externen telemedizinischen Partner. Die Nutzung der Smartphone-App ist allerdings nicht zwingend: Laut ottonova können Versicherte weiterhin beispielsweise schriftlich kommunizieren und Rechnungen auch auf anderen Wegen einreichen.
Das gefällt mir als Grundidee.
Versicherungen werden nicht automatisch besser, nur weil sie digital sind. Aber bei einer privaten Krankenversicherung fallen regelmäßig Rechnungen, Dokumente und Rückfragen an. Eine brauchbare digitale Verwaltung kann hier tatsächlich mehr bringen als bei einer Police, die einmal abgeschlossen wird und danach zehn Jahre im Ordner liegt.
Wer kann sich überhaupt privat versichern?
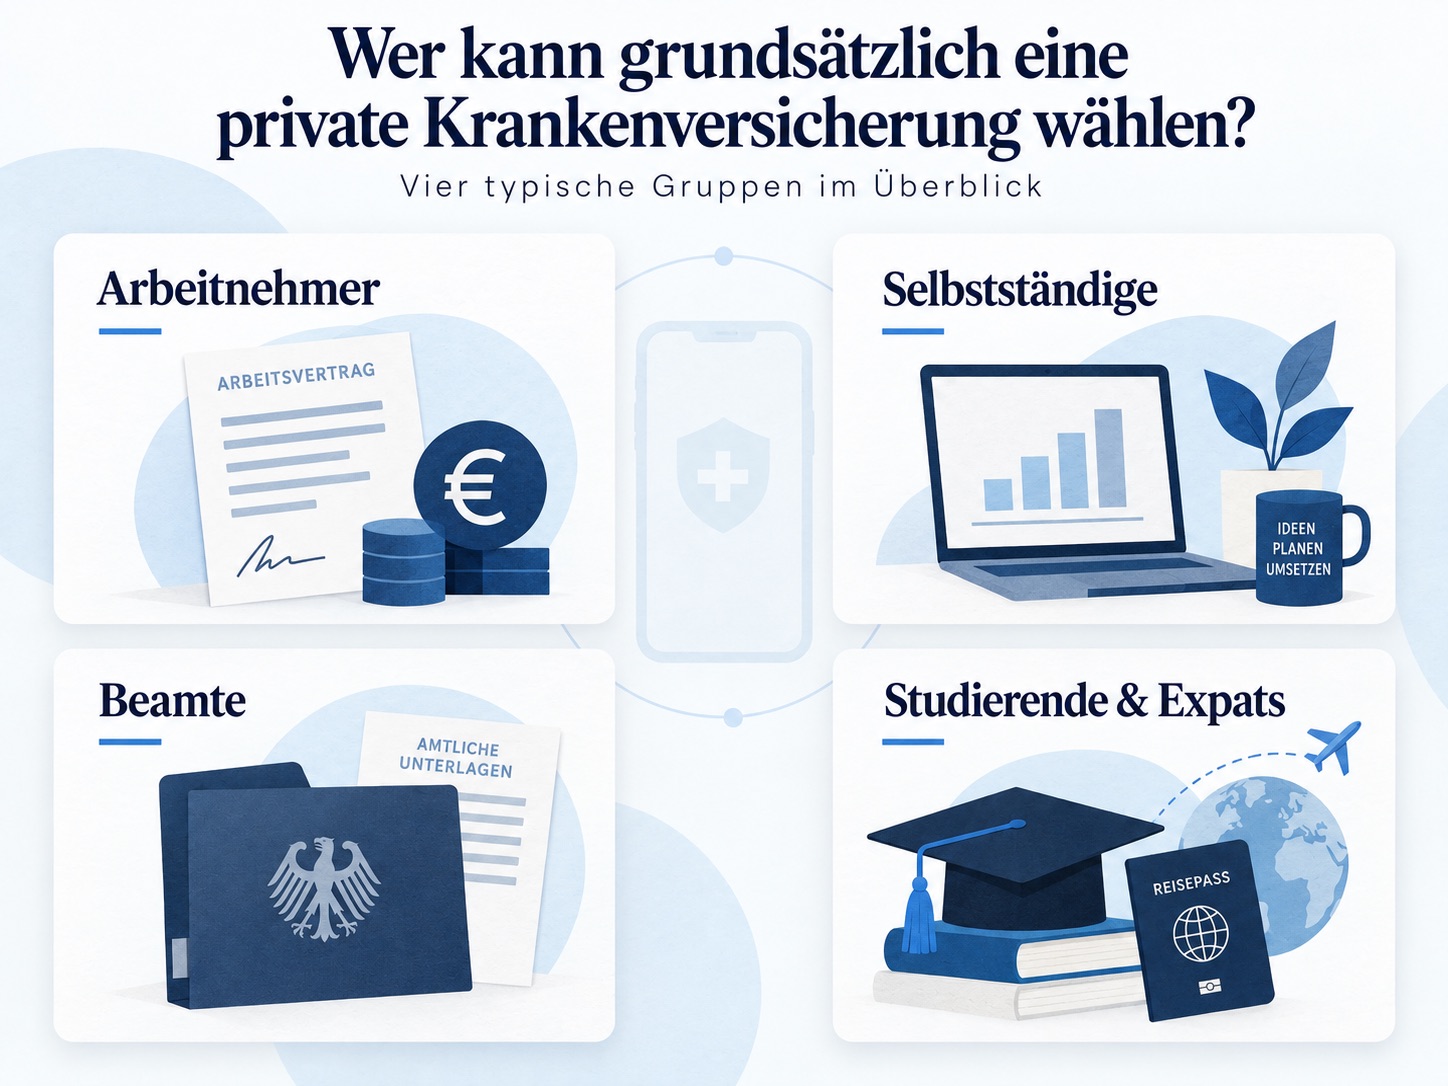
Bevor wir über Business Class und First Class reden, kommt die deutlich wichtigere Frage: Darfst du überhaupt in die private Krankenversicherung wechseln?
Für Arbeitnehmer liegt die Jahresarbeitsentgeltgrenze 2026 bei 77.400 Euro brutto pro Jahr. Wer als Arbeitnehmer versicherungspflichtig in der GKV ist, muss grundsätzlich oberhalb dieser Grenze liegen, um sich privat versichern zu können. Selbstständige, Beamte und bestimmte Studierende unterliegen anderen Regeln.
ottonova bietet entsprechend unterschiedliche Produktwelten für:
- Angestellte
- Selbstständige und Freiberufler
- Studierende
- Beamte und Beamtenanwärter
- Expats
Gerade bei Angestellten würde ich die Einkommensgrenze nicht mit einer Kaufempfehlung verwechseln.
Nur weil du darfst, heißt das nicht automatisch, dass du solltest.
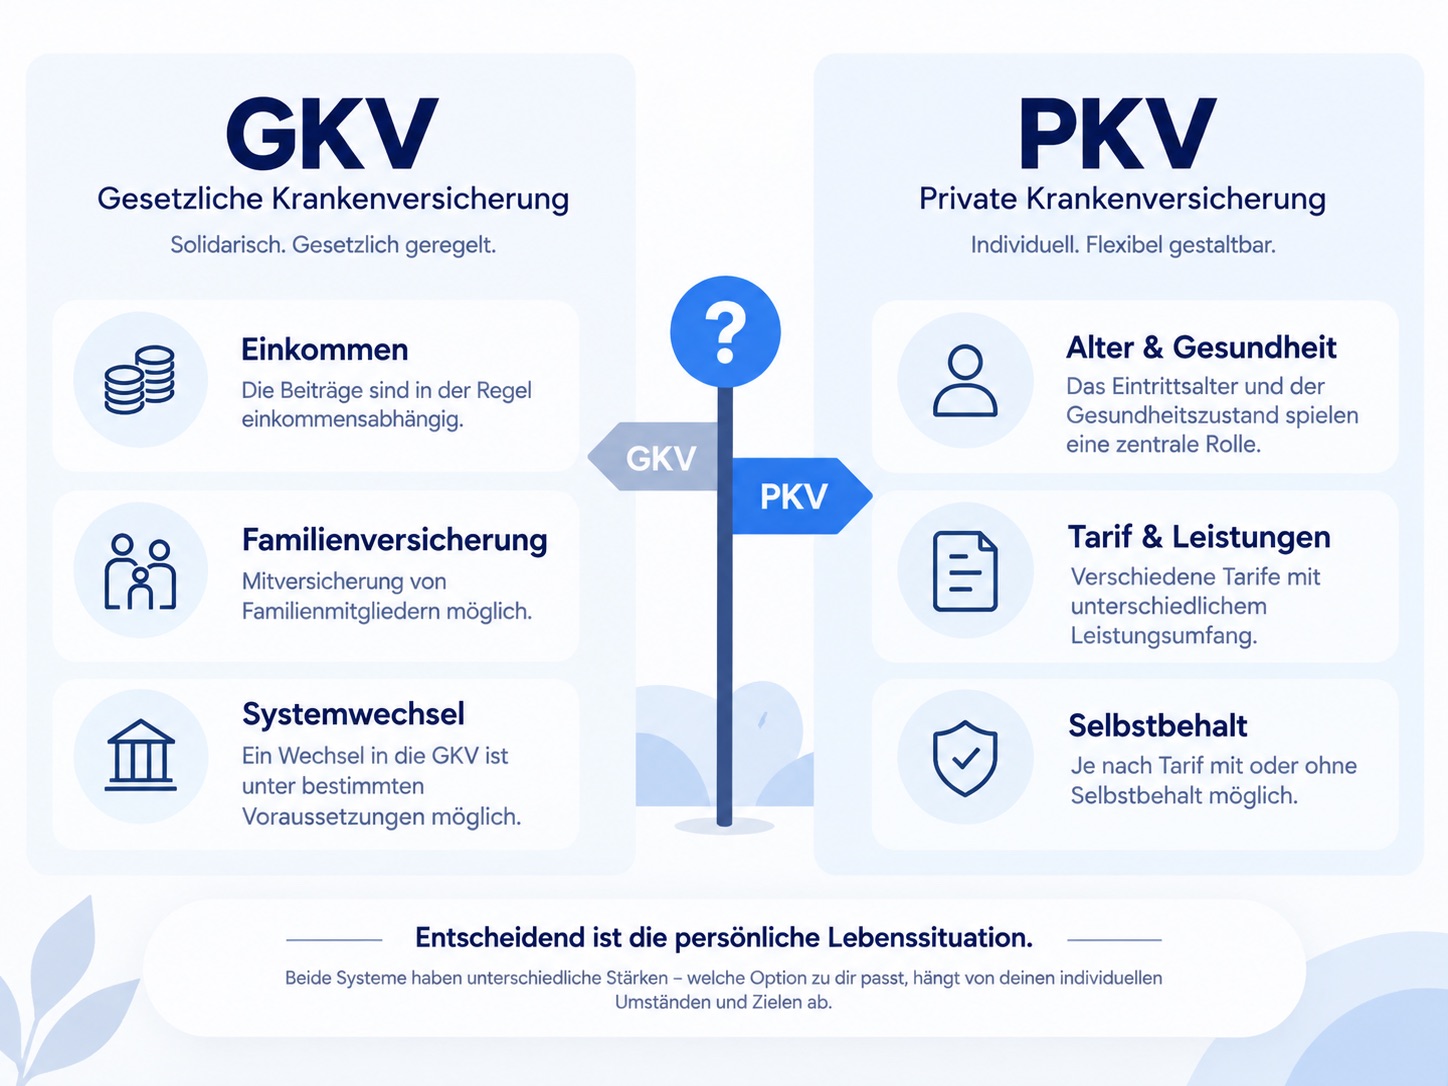
Die gesetzliche und private Krankenversicherung funktionieren finanziell sehr unterschiedlich. In der GKV hängt der Beitrag wesentlich vom Einkommen ab. In der PKV spielen dagegen unter anderem Eintrittsalter, Gesundheitszustand und gewünschter Leistungsumfang eine Rolle.
Welche ottonova Tarife gibt es?
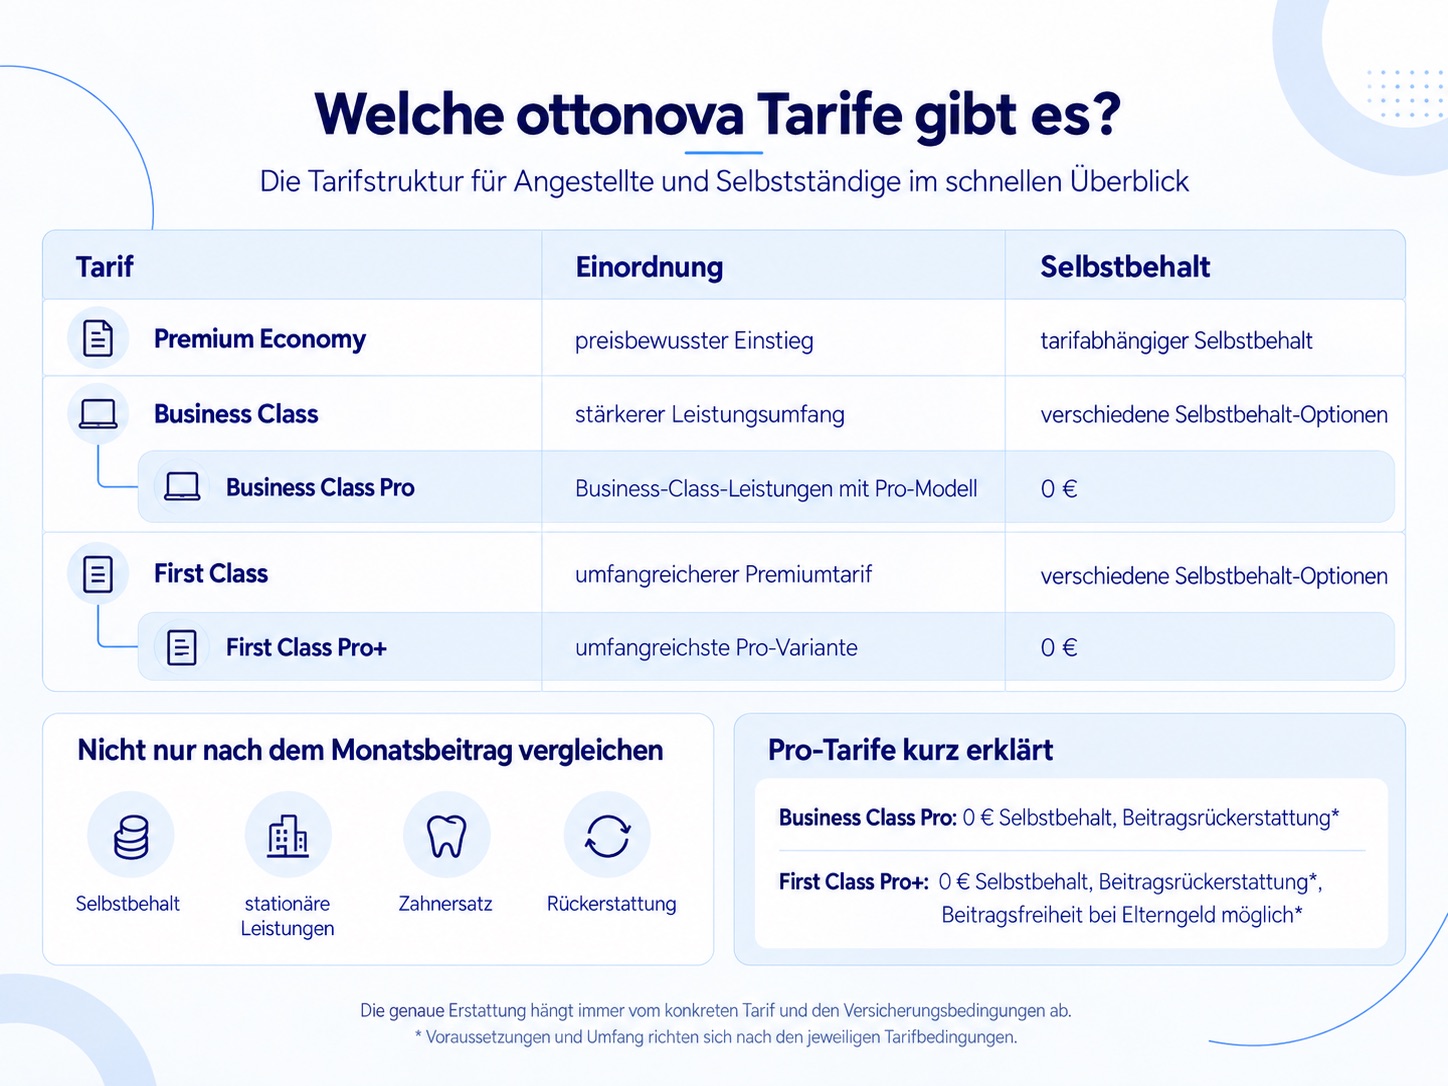
Für Angestellte und Selbstständige ist die Tarifstruktur inzwischen recht klar aufgebaut.
Die zentralen Stufen heißen:
| Tarif | Einordnung | Selbstbehalt |
|---|---|---|
| Premium Economy | preisbewusster Einstieg | tarifabhängiger Selbstbehalt |
| Business Class | stärkerer Leistungsumfang | verschiedene Selbstbehalt-Optionen |
| Business Class Pro | Business-Class-Leistungen mit Pro-Modell | 0 € |
| First Class | umfangreicherer Premiumtarif | verschiedene Selbstbehalt-Optionen |
| First Class Pro+ | umfangreichste Pro-Variante | 0 € |
Premium Economy ist der günstigere Einstieg.
Business Class sitzt in der Mitte und ist für Menschen gedacht, die stärkere Leistungen möchten, ohne automatisch jede Premiumoption mitzunehmen.
First Class erweitert den Schutz beispielsweise im stationären Bereich. Die genaue Erstattung hängt aber immer vom konkreten Tarif und den Versicherungsbedingungen ab.
Interessant sind vor allem die beiden Pro-Tarife.
Business Class Pro
Business Class Pro verzichtet aktuell auf einen Selbstbehalt. Zusätzlich ist eine garantierte Beitragsrückerstattung vorgesehen, sofern die tariflichen Voraussetzungen erfüllt sind.
First Class Pro+
First Class Pro+ funktioniert ähnlich, setzt aber auf den umfangreicheren First-Class-Leistungsrahmen. Dazu gehört aktuell ebenfalls kein Selbstbehalt und eine garantierte Beitragsrückerstattung.
Zusätzlich sieht der Tarif bei Bezug von Elterngeld unter bestimmten Bedingungen bis zu neun Monate Beitragsfreiheit vor.
Das ist ein gutes Beispiel dafür, warum ich bei PKV nicht nur nach dem Monatsbeitrag sortieren würde.
Zwei Tarife können auf den ersten Blick ähnlich aussehen, aber bei Selbstbehalt, stationären Leistungen, Zahnersatz oder Rückerstattung ziemlich unterschiedlich funktionieren.
Was kostet ottonova?
Hier wäre ein hübscher Preis wie „ab 299 Euro” redaktionell eher nutzlos.
Eine private Krankenversicherung hat keinen universellen Preis.
Der Beitrag hängt unter anderem von deinem Alter beim Eintritt, Gesundheitszustand, Berufsstatus, gewünschten Leistungen und dem gewählten Selbstbehalt ab. Bei Arbeitnehmern kommt außerdem der Arbeitgeberzuschuss ins Spiel.
Deshalb würde ich aktuelle Beispielbeiträge immer nur als Momentaufnahme verstehen.
ottonova zeigt auf einzelnen Tarifseiten zwar Beispielrechnungen für bestimmte Alters- und Berufsprofile. Dein persönliches Angebot kann davon aber deutlich abweichen.
Das gilt besonders nach der Gesundheitsprüfung.
Wenn Vorerkrankungen relevant sind, können sich Versicherbarkeit und Konditionen verändern. Ein scheinbar attraktiver Online-Beitrag vor Eingabe der Gesundheitsangaben ist deshalb nicht dasselbe wie das finale Angebot.
Für mich ist der Beitragsrechner hier sinnvoller als eine große Preistabelle in einem Artikel.
Selbstbehalt: günstigerer Beitrag bedeutet nicht automatisch geringere Gesamtkosten
Bei mehreren ottonova Tarifen kannst du einen Selbstbehalt wählen.
Das Prinzip ist simpel: Du übernimmst einen Teil der erstattungsfähigen Rechnungen selbst und zahlst dafür normalerweise einen niedrigeren monatlichen Versicherungsbeitrag.
ottonova arbeitet je nach Tarif beispielsweise mit prozentualen Selbstbehalten, die auf einen jährlichen Höchstbetrag begrenzt werden. Bei den Pro-Tarifen Business Class Pro und First Class Pro+ liegt der Selbstbehalt aktuell bei null Euro.
Ich würde deshalb nicht nur fragen:
„Wie viel kostet der Tarif pro Monat?”
Sondern:
„Wie hoch wäre mein realistischer Jahresaufwand, wenn ich meinen Selbstbehalt tatsächlich ausschöpfe?”
Gerade bei Selbstständigen ist das relevant, weil sie den Versicherungsbeitrag grundsätzlich stärker selbst tragen als Arbeitnehmer mit Arbeitgeberzuschuss.
Beitragsrückerstattung: attraktiv, aber mit Bedingungen
Business Class Pro und First Class Pro+ enthalten aktuell eine garantierte Beitragsrückerstattung.
Die greift laut ottonova, wenn im jeweiligen Zeitraum keine Leistungen eingereicht werden, die den Anspruch auf Rückerstattung verhindern. Bestimmte Vorsorgeleistungen, Schutzimpfungen und professionelle Zahnreinigungen können dabei nach den aktuellen Bedingungen ausgenommen sein.
Das kann finanziell interessant sein.
Ich würde daraus aber keinen Grund machen, notwendige Rechnungen nicht einzureichen. Ob Selbstzahlen gegenüber einer möglichen Rückerstattung sinnvoll ist, ist eine individuelle finanzielle Abwägung und hängt vom konkreten Tarif und den angefallenen Kosten ab.
Der wichtigste Punkt ist eher: Eine Beitragsrückerstattung sollte als Tariffeature betrachtet werden, nicht als garantiertes zusätzliches Einkommen unabhängig von der Nutzung.
Die App ist tatsächlich ein Kernstück des Produkts
Bei manchen Versicherern ist die App eher eine digitale Briefkastenklappe.
Bei ottonova geht sie weiter.
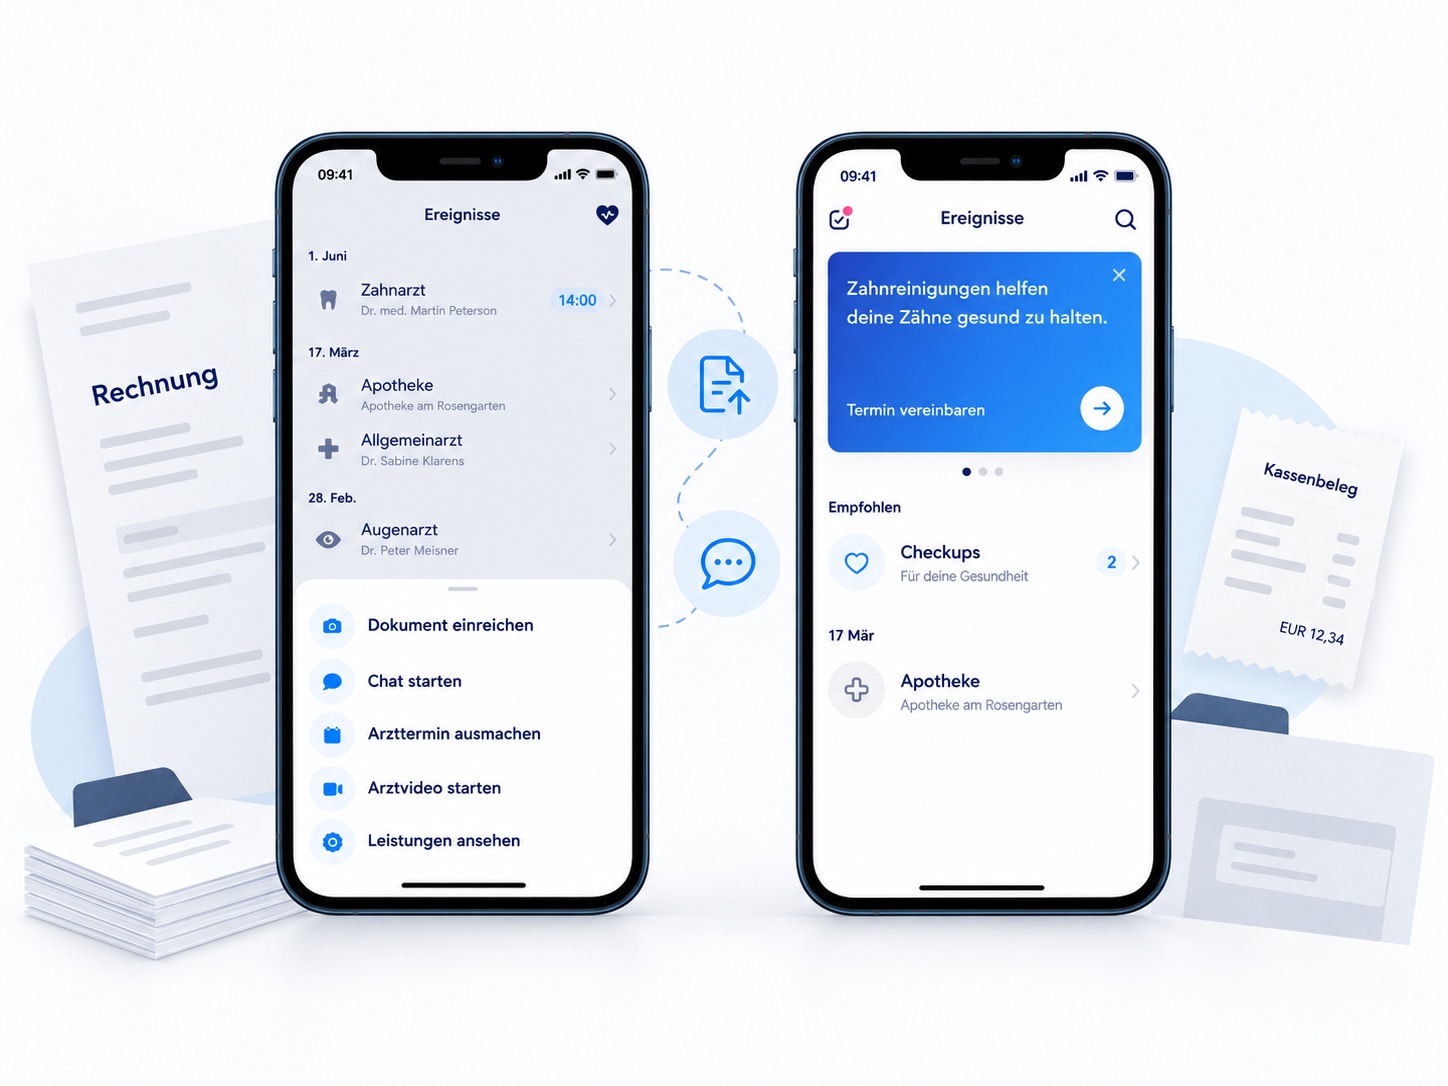
Du kannst unter anderem Rechnungen hochladen, den Bearbeitungsstatus verfolgen, deine Tarifdetails einsehen, deinen aktuellen Selbstbehalt nachvollziehen und Dokumente verwalten.
Der Concierge ist als zentrale Anlaufstelle für organisatorische Fragen gedacht. Außerdem können über die digitalen Services beispielsweise Arzttermine unterstützt beziehungsweise organisiert werden.
Dazu kommt ein Vorsorgeplaner und die Einbindung von Video-Sprechstunden über TeleClinic.
Das ist für mich die überzeugendste Differenzierung zu einem traditionellen PKV-Anbieter.
Nicht, weil eine Versicherung auf dem Smartphone automatisch besser wäre. Sondern weil die Dinge, die du regelmäßig erledigen musst, tatsächlich an einem Ort landen.
Wer sich selbst ein Bild vom öffentlichen Feedback machen möchte, kann zusätzlich die ottonova Bewertungen auf Trustpilot ansehen. Die Rückmeldungen sind gemischt genug, dass ich daraus bewusst keine einzelne Bewertungszahl als Kaufargument ziehen würde.
Auch in Reddit-Diskussionen über ottonova, DKV und Feather taucht ein Punkt auf, den ich wichtiger finde als einzelne App-Erfahrungen: Eine PKV sollte nicht allein danach gewählt werden, welcher Anbieter gerade digitaler oder günstiger wirkt. Nutzer weisen dort unter anderem darauf hin, dass Familienplanung, Aufenthaltsdauer in Deutschland und langfristige Tarifbedingungen die Entscheidung stark verändern können.
Online abschließen heißt nicht: zwei Klicks und fertig
ottonova hat den Abschluss stark digitalisiert.
Trotzdem bleibt eine private Krankenversicherung ein Versicherungsvertrag mit Risikoprüfung.
Im Onlineprozess werden unter anderem persönliche Daten, Berufsstatus und Gesundheitsinformationen abgefragt. Das Antragsteam kann Rückfragen stellen, bevor ein finales Angebot erstellt wird. Erst danach wird der Vertrag abgeschlossen.
Das finde ich ehrlich gesagt eher beruhigend als störend.
Bei einem Vertrag, der möglicherweise Jahrzehnte laufen soll, wäre „Apple Pay drücken und fertig” nicht mein Qualitätskriterium.
Was ist mit Expats?
Hier hat ottonova ein relativ klares Profil.
Der Anbieter stellt englischsprachige Beratung und eine englische Produktwelt bereit. Für bestimmte Nicht-EU-Expats mit begrenztem Aufenthalt gibt es außerdem einen eigenen Expat-Tarif.
Dieser funktioniert teilweise anders als eine klassische langfristige PKV, unter anderem weil bei einem zeitlich begrenzten Aufenthalt nicht dieselben Altersrückstellungen aufgebaut werden. Laut ottonova richtet sich diese Lösung insbesondere an Menschen mit begrenzter Aufenthaltsperspektive; bei längerfristigem Verbleib in Deutschland gibt es andere Tarifoptionen.
Das macht ottonova für internationale Fachkräfte interessant, weil Sprache und Administration für viele Neuankömmlinge ein echtes Problem im deutschen Versicherungssystem sind.
Gleichzeitig würde ich hier Aufenthaltsstatus und konkrete Versicherungsanforderungen immer individuell prüfen. Ein Expat-Tarif ist nicht automatisch die passende Lösung für jeden Menschen mit ausländischem Pass.
Die größte Frage ist nicht ottonova, sondern PKV oder GKV
Das ist der Teil, den kein schickes App-Design wegdigitalisieren kann.
Eine private Krankenversicherung ist langfristig.
Besonders wichtig finde ich drei Punkte.
1. Familienplanung
In der gesetzlichen Krankenversicherung können Kinder und bestimmte Ehe- beziehungsweise Lebenspartner unter Voraussetzungen beitragsfrei familienversichert sein.
Eine solche kostenlose Familienversicherung gibt es in der PKV nicht. Dort braucht grundsätzlich jede versicherte Person einen eigenen Vertrag beziehungsweise Beitrag.
Für einen alleinstehenden Gutverdiener sieht eine Beitragsrechnung deshalb anders aus als für jemanden, der in wenigen Jahren mehrere Kinder plant.
2. Rückkehr in die GKV
Der Wechsel zurück ist nicht jederzeit frei möglich.
Für Arbeitnehmer spielt unter anderem wieder die Versicherungspflicht eine Rolle. Besonders ab 55 Jahren sind die Möglichkeiten deutlich eingeschränkt. Die Verbraucherzentrale weist deshalb ausdrücklich darauf hin, den Wechsel in eine PKV als langfristige Entscheidung zu betrachten.
3. Beitrag heute ist nicht Beitrag in 30 Jahren
PKV-Beiträge können sich über die Zeit verändern.
Altersrückstellungen sollen einen Teil steigender Kosten im Alter abfedern, aber sie bedeuten nicht, dass dein heutiger Monatsbeitrag lebenslang unverändert bleibt.
Deshalb würde ich einen Wechsel nicht nur mit dem aktuellen GKV-Höchstbeitrag vergleichen.
Die sinnvollere Frage lautet: Passt das Modell auch dann noch zu meiner Lebensplanung, wenn Einkommen, Familie oder beruflicher Status später anders aussehen?
ottonova: Vorteile und offene Punkte
Was mir an ottonova gefällt
- App und Web-App sind tatsächlich zentraler Teil des Versicherungsalltags
- Rechnungen und Erstattungsstatus lassen sich digital verwalten
- Tarifstruktur für Angestellte und Selbstständige ist relativ übersichtlich
- Tarife mit und ohne Selbstbehalt
- Business Class Pro und First Class Pro+ mit garantierter Beitragsrückerstattung unter den jeweiligen Bedingungen
- Concierge und digitale Terminunterstützung
- Deutsch- und englischsprachige Angebote für internationale Kunden
- Eigene Tarife für Angestellte, Selbstständige, Studierende, Beamte und bestimmte Expats
- deutscher Versicherer unter BaFin-Aufsicht
- Nutzung ist nicht ausschließlich auf die Smartphone-App beschränkt
Was du vorher wissen solltest
- PKV ist eine langfristige Systementscheidung, nicht nur ein Tarifwechsel
- Beitrag hängt unter anderem von Alter, Gesundheit und Leistungsumfang ab
- Gesundheitsprüfung kann das finale Angebot beeinflussen
- keine kostenlose Familienversicherung wie in der GKV
- Rückkehr in die GKV kann später schwierig sein
- Selbstbehalt muss beim Preisvergleich mitgerechnet werden
- mögliche Beitragsrückerstattung ist an Bedingungen geknüpft
- öffentliches Kundenfeedback ist nicht durchgehend einheitlich
- digitaler Komfort sollte nicht wichtiger werden als die Versicherungsbedingungen
Passt ottonova zu dir, wenn …
ottonova kann besonders interessant sein, wenn du die Voraussetzungen für eine PKV erfüllst und digitale Verwaltung für dich tatsächlich einen Mehrwert darstellt.
Auch wenn du Rechnungen, Vertragsdaten und Kommunikation lieber in einer App organisierst als mit Papier, passt das Konzept grundsätzlich gut.
Für Selbstständige kann die flexible Wahl zwischen verschiedenen Selbstbehalten relevant sein.
Für Angestellte oberhalb der Versicherungspflichtgrenze kommen zusätzlich Arbeitgeberzuschuss und unterschiedliche Tarifstufen ins Spiel.
Und als Expat kann der englischsprachige Service ein konkreter Vorteil gegenüber Versicherern sein, deren Prozesse fast vollständig auf Deutsch laufen.
Eher nicht, wenn …
Wenn du noch gar nicht sicher bist, ob PKV grundsätzlich zu deiner langfristigen Lebensplanung passt, würde ich nicht beim Anbieter anfangen.
Das Gleiche gilt, wenn kostenlose Familienversicherung voraussichtlich ein wichtiger Faktor wird oder du beruflich beziehungsweise beim Einkommen mit größeren Veränderungen rechnest.
Auch wer vor allem den niedrigsten heutigen Monatsbeitrag sucht, schaut meiner Meinung nach auf die falsche Kennzahl.
In diesem Fall ist ein breiter Marktvergleich wichtiger als die Frage, welche Versicherungs-App sympathischer aussieht.
ottonova im Vergleich: Was ist wirklich anders?
| Punkt | ottonova | Klassische PKV-Anbieter |
|---|---|---|
| Vertragsverwaltung | stark App-/Web-App-zentriert | je nach Anbieter App, Portal und klassische Wege |
| Rechnungen | digitaler Upload im Zentrum | digital meist ebenfalls möglich |
| Kommunikation | Concierge, Chat und digitale Services | stark anbieterabhängig |
| Tarifstruktur | relativ kompakt dargestellt | teilweise deutlich größere Tarifwelten |
| Englisch | eigener Expat-/English-Bereich | unterschiedlich |
| Persönliche Beratung | direkt bei ottonova | Versicherer, Vermittler oder Makler möglich |
| Langfristige PKV-Risiken | bleiben bestehen | bleiben ebenfalls bestehen |
Das ist für mich eine wichtige Einordnung.
ottonova hat das Nutzererlebnis modernisiert.
Die grundlegenden Regeln der privaten Krankenversicherung hat das Unternehmen nicht abgeschafft — und genau so sollte man den Anbieter beurteilen.
Fazit: Die App ist stark — die Tarifentscheidung ist wichtiger
ottonova macht private Krankenversicherung deutlich weniger papierlastig.
Rechnungen hochladen, Bearbeitungsstatus prüfen, Tarifinformationen nachsehen oder den Concierge kontaktieren: Das passt zu Menschen, die ihre Bank, Verträge und Kommunikation ohnehin längst übers Smartphone organisieren.
Auch die Tarifstruktur gefällt mir grundsätzlich besser als ein unübersichtlicher Katalog aus unzähligen Kürzeln.
Premium Economy bildet den preisbewussteren Einstieg. Business Class und First Class steigern den Leistungsumfang, während die Pro-Varianten mit null Euro Selbstbehalt und einer tarifgebundenen Beitragsrückerstattung zusätzliche Optionen bieten.
Trotzdem ist für mich nicht die App die wichtigste Frage.
Entscheidend ist, ob eine private Krankenversicherung langfristig zu deiner Situation passt.
Kinder, Einkommensentwicklung, Selbstständigkeit, mögliche Rückkehr in die GKV und der gewünschte Versicherungsschutz sind wesentlich wichtigere Kriterien als ein schneller Rechnungsupload.
Passt zu dir, wenn: du PKV grundsätzlich bereits als passende Versicherungsform eingeordnet hast und jetzt einen konsequent digitalen Anbieter mit übersichtlicher App und klarer Tarifstruktur suchst.
Eher nicht, wenn: du hauptsächlich wegen eines aktuell attraktiven Beitrags wechseln möchtest oder bei deiner langfristigen Familien- und Berufsplanung noch viele offene Fragen hast.
Dann würde ich zuerst das System vergleichen und erst danach den Anbieter.
Häufig gestellte Fragen zu ottonova
Ist ottonova eine echte private Krankenversicherung?
Ja. ottonova ist selbst privater Krankenversicherer und nach eigenen Angaben von der BaFin zugelassen. Es handelt sich nicht nur um ein Vergleichsportal oder einen Vermittler.
Wer kann 2026 in eine private Krankenversicherung wechseln?
Für Arbeitnehmer liegt die reguläre Jahresarbeitsentgeltgrenze 2026 bei 77.400 Euro brutto. Selbstständige, Beamte und Studierende unterliegen teilweise anderen Voraussetzungen.
Welche Vollversicherungstarife bietet ottonova?
Für Angestellte und Selbstständige gehören aktuell Premium Economy, Business Class, Business Class Pro, First Class und First Class Pro+ zum zentralen Angebot.
Gibt es ottonova ohne Selbstbehalt?
Ja. Business Class Pro und First Class Pro+ werden aktuell mit 0 Euro Selbstbehalt angeboten. Andere Tarife bieten je nach Produkt unterschiedliche Selbstbehalt-Varianten.
Kann ich Rechnungen über die App einreichen?
Ja. Rechnungsupload und Statusverfolgung gehören zu den zentralen App-Funktionen. Zusätzlich zeigt die App unter anderem Tarifinformationen, Selbstbehalt und persönliche Dokumente.
Muss ich die ottonova App benutzen?
Nein. Laut ottonova ist die Kommunikation beziehungsweise Rechnungseinreichung grundsätzlich auch ohne Smartphone-App möglich.
Gibt es ottonova auch auf Englisch?
Ja. ottonova betreibt einen englischsprachigen Bereich und bietet englischen Support sowie besondere Angebote für bestimmte Expats in Deutschland.
Kann ich später einfach zurück in die gesetzliche Krankenversicherung?
Nicht unbedingt. Eine Rückkehr hängt von deiner persönlichen Situation ab und wird besonders ab 55 Jahren deutlich schwieriger.
Sind Kinder bei ottonova automatisch kostenlos mitversichert?
Nein. Eine beitragsfreie Familienversicherung wie in der GKV gibt es grundsätzlich nicht in der privaten Krankenversicherung. Für Familienmitglieder muss die Absicherung separat betrachtet werden.