Vier Prozent aufs Tagesgeld sehen auf einer Bankseite erst einmal ziemlich eindeutig aus.
Dann kommt das Kleingedruckte: Der Zinssatz gilt nur drei oder vier Monate, nur für Neukunden, nur für frisches Geld oder nur bis zu einer bestimmten Summe. Danach können aus den vier Prozent plötzlich zwei, ein oder noch weniger Prozent werden.
Genau deshalb würde ich ein Tagesgeldkonto nie ausschließlich nach der größten Zahl auf der Landingpage auswählen.
Interessanter ist die Frage, was du mit dem Konto vorhast.
Möchtest du für einige Monate einen hohen Aktionszins nutzen und bist bereit, danach erneut zu vergleichen? Soll dein Notgroschen einfach länger liegen, ohne dass du ständig den Anbieter wechselst? Möchtest du alles in derselben Banking-App verwalten? Oder legst du eine größere Summe an und willst Einlagensicherung und Zinsgrenzen besonders genau verstehen?
Für diesen Vergleich habe ich sieben unterschiedliche Angebote ausgewählt: C24 Bank, DKB, Volkswagen Bank, Openbank, Ayvens Bank, GEFA Bank und Yapi Kredi Deutschland.
Wichtig: Alle Zinssätze und Aktionsbedingungen in diesem Artikel sind eine Momentaufnahme mit Stand 9. Oktober 2026. Tagesgeldzinsen sind variabel beziehungsweise Aktionsangebote zeitlich begrenzt und können sich jederzeit ändern.
Tagesgeldkonten im schnellen Vergleich
| Anbieter | Aktionszins | Aktueller Zins danach | Aktionsdauer | Verzinsungsgrenze / Anlage | Zinsgutschrift | Besonderheit |
|---|---|---|---|---|---|---|
| C24 Bank | — | 0,75 % p. a. | — | bis 100.000 € verzinst | monatlich | C24 Girokonto erforderlich |
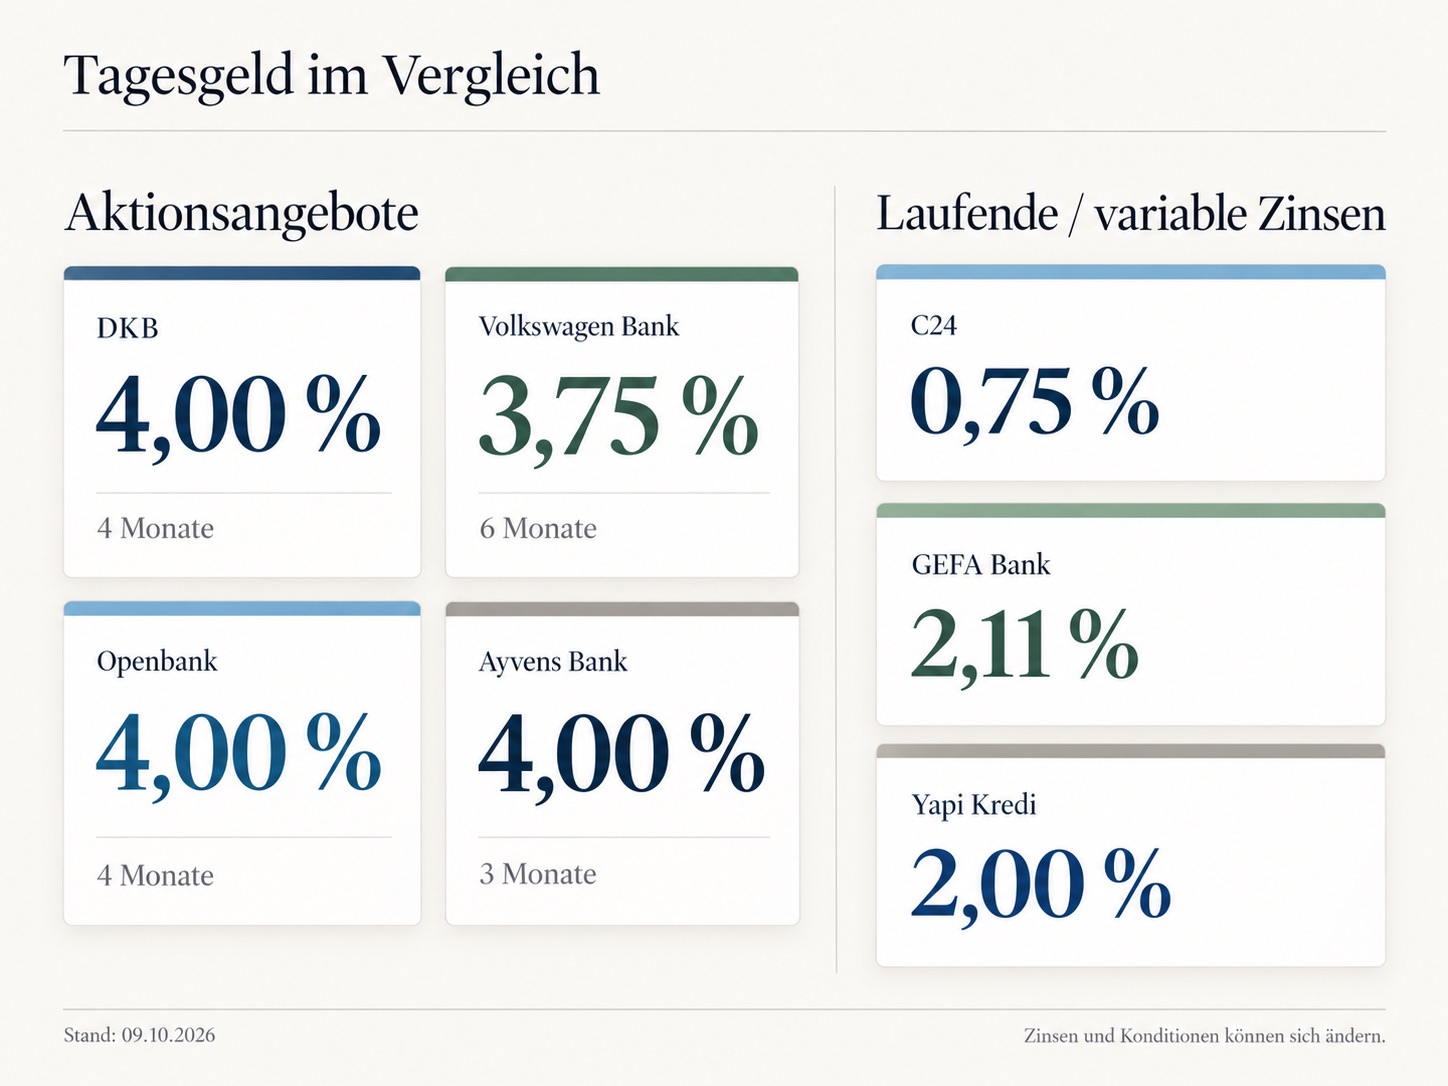
| DKB | 4,00 % p. a. | aktuell 1,00 % p. a. | 4 Monate | Aktionszins bis 100.000 € Neugeld | quartalsweise | zeitlich enges Neugeld-Fenster |
| Volkswagen Bank | 3,75 % p. a. | aktuell 1,00 % p. a. online | 6 Monate | Aktionszins ohne kommunizierte Betragsgrenze | monatlich | Neukundenaktion |
| Openbank | 4,00 % p. a. | aktuell 2,00 % p. a. | 4 Monate | 4 % bis 100.000 €, darüber aktuell 2 % | monatlich | kostenloses Girokonto wird zuerst eröffnet |
| Ayvens Bank | 4,00 % p. a. | aktuell 2,30 % p. a. | 3 Monate | Tagesgeld bis 500.000 € | monatlich | niederländische Einlagensicherung |
| GEFA Bank | — | aktuell 2,11 % p. a. | — | Verzinsung bei 10.000–500.000 € | jährlich | kein Aktionszins nötig |
| Yapi Kredi | — | aktuell 2,00 % p. a. | — | 1–500.000 € | monatlich | deutscher Einlagenschutz |
Stand: 9. Oktober 2026. Die Konditionen können sich nach Veröffentlichung kurzfristig ändern.
Die Tabelle zeigt schon das eigentliche Problem eines Tagesgeldvergleichs: DKB, Openbank und Ayvens wirken mit 4 Prozent besonders auffällig, meinen damit aber unterschiedliche Aktionen. Gleichzeitig liegen GEFA und Yapi Kredi niedriger, arbeiten derzeit aber ohne einen kurzen Neukundenzeitraum.
Was ist ein Tagesgeldkonto?
Ein Tagesgeldkonto ist im Grunde ein flexibler Parkplatz für Geld.
Du bekommst Zinsen auf dein Guthaben, legst dich aber normalerweise nicht auf eine feste Laufzeit fest. Das Geld kann grundsätzlich wieder auf ein hinterlegtes Referenzkonto übertragen werden, wenn du es brauchst.
Damit unterscheidet sich Tagesgeld von einem normalen Girokonto.
Das Girokonto ist für Gehalt, Überweisungen, Lastschriften und Kartenzahlungen gedacht. Tagesgeld dient dagegen dem Sparen. Direkter Zahlungsverkehr ist in der Regel nicht vorgesehen.
Auch gegenüber Festgeld gibt es einen wichtigen Unterschied.
Beim Festgeld steht der Zinssatz für eine vereinbarte Laufzeit fest, dafür ist das angelegte Kapital während dieser Zeit grundsätzlich gebunden. Beim Tagesgeld bleibst du flexibel, akzeptierst dafür aber einen variablen Zinssatz.
Deshalb finde ich Tagesgeld besonders nachvollziehbar für kurzfristige Rücklagen und Geld, das erreichbar bleiben soll.
Aktionszins und Standardzins: Die wichtigste Unterscheidung
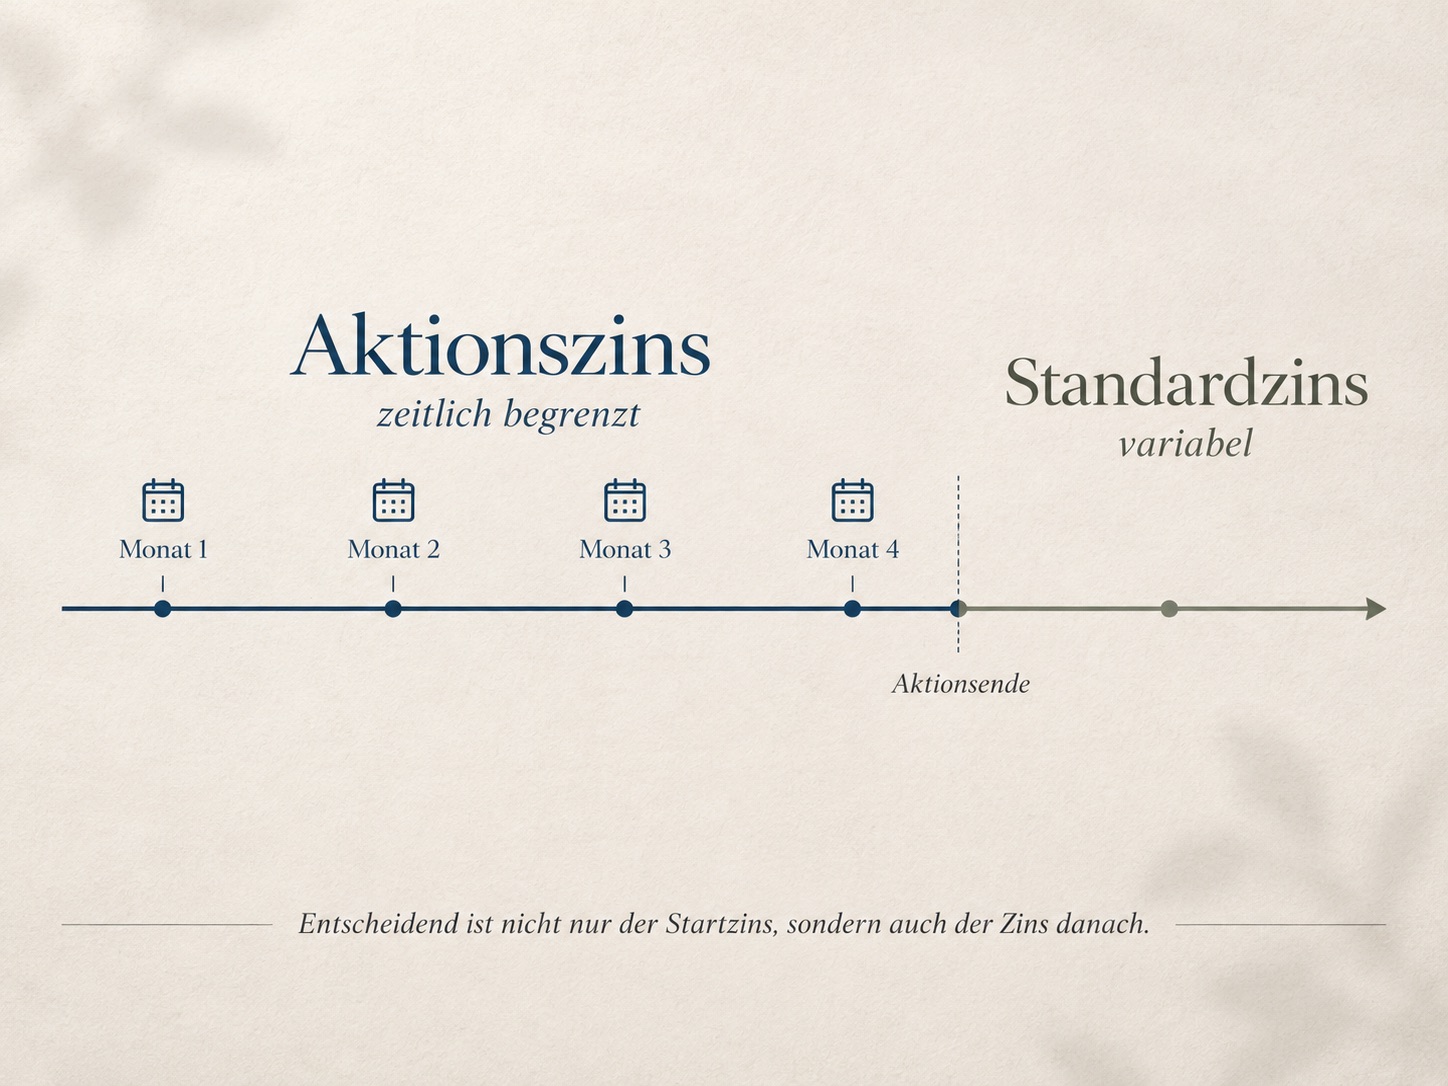
Wenn ein Tagesgeldkonto mit 4 Prozent wirbt, lautet meine erste Frage inzwischen nicht „Wie hoch?”, sondern „Wie lange?”.
Ein Aktionszins gilt häufig nur für Neukunden und nur für einige Monate.
Danach folgt der variable Standardzins.
Das ist nicht automatisch schlecht. Wenn du ohnehin regelmäßig vergleichst, kann eine solche Aktion sehr interessant sein.
Problematisch wird es erst, wenn du nach vier Monaten nicht mehr hinschaust.
Ein Konto mit 4 Prozent für wenige Monate kann über einen längeren Zeitraum ganz anders aussehen als ein Angebot mit niedrigerem, aber derzeit dauerhaftem Standardzins.
Genau deshalb trenne ich beide Werte im gesamten Vergleich konsequent.
C24 Tagesgeldpocket: praktisch im bestehenden Banking-Setup
C24 verfolgt beim Tagesgeld einen anderen Ansatz als klassische Aktionsanbieter.
Aktuell zahlt die Bank 0,75 Prozent p. a. auf das Tagesgeldpocket bis zu einem Guthaben von 100.000 Euro. Die Zinsen werden monatlich gutgeschrieben und der Zinssatz gilt laut Bank bis auf Weiteres.
Der offensichtliche Haken ist die Voraussetzung.
Das Tagesgeldpocket ist Teil des C24-Banking-Systems. Du eröffnest zunächst ein C24 Girokonto und legst anschließend das Tagesgeldpocket in der App an.
Dafür passt das Produkt ziemlich sauber in die bestehende App-Struktur. Sparziel, Aufrundungsregel und automatisches Überschusssparen können direkt mit dem Pocket verbunden werden.
Auch der Freistellungsauftrag lässt sich über die App verwalten.
Passt zu dir, wenn du C24 ohnehin als Haupt- oder Zweitkonto nutzt und dein Tagesgeld ohne zusätzliche Banking-Oberfläche verwalten möchtest.
Eher nicht, wenn du ausschließlich wegen des Tagesgeldzinses einen neuen Anbieter suchst. Mit 0,75 Prozent liegt C24 derzeit deutlich unter mehreren aktuellen Aktions- und Standardangeboten.
Wer sich die Bank insgesamt genauer ansehen möchte, findet Kontomodelle und App-Funktionen in unseren C24 Bank Erfahrungen 2026.
DKB Tagesgeld: 4 Prozent — aber nur unter ziemlich konkreten Bedingungen
Die DKB hat aktuell eines der auffälligeren Angebote im Vergleich.
4,00 Prozent p. a. gelten vier Monate lang vom 1. November 2026 bis zum 28. Februar 2027 auf bis zu 100.000 Euro.
Aber: Die Aktion betrifft ausschließlich neues Geld, das zwischen dem 6. und 20. Oktober 2026 zur DKB übertragen wird und dadurch das Gesamtguthaben bei der Bank erhöht. Nach dem Aktionszeitraum gilt wieder der dann aktuelle Standardzins; derzeit liegt dieser bei 1,00 Prozent p. a. Die reguläre Zinsgutschrift erfolgt quartalsweise.
Damit ist das Angebot ein gutes Beispiel dafür, warum die Überschrift allein nicht reicht.
Du brauchst außerdem ein DKB-Tagesgeldkonto zu einem DKB-Girokonto beziehungsweise Girokonto u18. Das Girokonto fungiert als Referenzkonto für Auszahlungen.
Passt zu dir, wenn du die aktuelle Neugeldaktion bewusst mitnehmen möchtest und das notwendige DKB-Setup bereits hast oder ohnehin eröffnen möchtest.
Eher nicht, wenn du ein Tagesgeldkonto suchst, das du nach der Eröffnung einfach lange ignorieren kannst. Spätestens nach Februar 2027 solltest du die dann geltenden Konditionen neu vergleichen.
Volkswagen Bank: sechs Monate Aktionszins statt kurzer Drei-Monats-Aktion
Die Volkswagen Bank liegt aktuell bei 3,75 Prozent p. a. für Neukunden.
Der Aktionszins gilt für die ersten sechs Monate ab Kontoeröffnung. Als Neukunde gilt, wer in den zwölf Monaten davor kein Tagesgeldkonto bei Volkswagen Bank oder Audi Bank geführt hat. Danach wird das Guthaben mit dem dann gültigen Plus-Konto-Zins verzinst; bei Online-Kontoführung sind das momentan 1,00 Prozent p. a.
Interessant finde ich hier vor allem die Dauer.
Sechs Monate sind länger als die derzeitigen Aktionen von Openbank oder Ayvens.
Die Zinsen werden monatlich gutgeschrieben. Ein zusätzliches Volkswagen-Bank-Girokonto ist für das Tagesgeld nicht notwendig.
Die Bank wirbt aktuell außerdem damit, dass der Aktionszins ab dem ersten Cent ohne feste Aktions-Betragsgrenze gilt. Bei Beträgen deutlich oberhalb von 100.000 Euro würde ich trotzdem nicht nur auf die Verzinsung, sondern sehr genau auf die tatsächliche Einlagensicherung schauen.
Passt zu dir, wenn dir ein längerer Aktionszeitraum wichtiger ist als der allerhöchste kurzfristige Zinssatz.
Eher nicht, wenn du dein Geld nach sechs Monaten voraussichtlich unverändert liegen lässt und den Anschlusszins nicht erneut prüfen möchtest.
Openbank: 4 Prozent für vier Monate, danach derzeit 2 Prozent
Openbank kombiniert aktuell einen hohen Aktionszins mit einem vergleichsweise klar ausgewiesenen Folgezins.
Neukunden erhalten 4,00 Prozent p. a. für die ersten vier Monate auf Guthaben bis 100.000 Euro. Voraussetzung ist, dass in den letzten zwölf Monaten kein Openbank-Tagesgeld beziehungsweise das frühere Santander-Tagesgeld geführt wurde.
Beträge über 100.000 Euro werden aktuell mit 2,00 Prozent p. a. verzinst. Nach den vier Monaten gilt ebenfalls der dann aktuelle variable Tagesgeldzins, der momentan bei 2,00 Prozent liegt. Die Zinsen werden monatlich gutgeschrieben.
Eine wichtige Voraussetzung würde ich dabei nicht übersehen: Neukunden eröffnen zunächst das kostenlose Openbank-Girokonto und können das Tagesgeld während dieses Prozesses mitbeantragen.
Beim Einlagenschutz handelt es sich inzwischen um ein deutsches Modell. Openbank Deutschland AG gehört zur Santander-Gruppe, die Einlagen unterliegen aber der deutschen gesetzlichen Sicherung bis 100.000 Euro pro Person; zusätzlich besteht eine freiwillige Absicherung über den Einlagensicherungsfonds des Bundesverbandes deutscher Banken.
Passt zu dir, wenn du die viermonatige Aktion nutzen möchtest und mit einem zusätzlichen Girokonto kein Problem hast.
Eher nicht, wenn du ausdrücklich ein isoliertes Tagesgeldkonto ohne weiteres Bankprodukt suchst.
Ayvens Bank: kurze Aktion, aber aktuell ordentlicher Folgezins
Ayvens zahlt Neukunden derzeit 4,00 Prozent p. a. für drei Monate.
Danach greift der jeweils aktuelle variable Tagesgeldzins, der beim Check bei 2,30 Prozent p. a. liegt. Als Neukunde gilt, wer in den vorherigen zwölf Monaten kein Kunde der Ayvens Bank war. Das Tagesgeld kann bis zu 500.000 Euro betragen und die Zinsen werden monatlich gutgeschrieben.
Die Aktion ist damit kürzer als bei Openbank, Volkswagen Bank oder DKB.
Dafür ist der aktuelle Anschlusszins innerhalb dieses Vergleichs relativ interessant.
Ein weiterer Unterschied betrifft die Einlagensicherung.
Ayvens Bank ist eine niederländische Bank. Guthaben sind über das niederländische Einlagensicherungssystem bis 100.000 Euro pro Anleger abgesichert. EU-weit gilt zwar grundsätzlich ein harmonisierter Schutz bis zu dieser Höhe, bei einer ausländischen Bank ist im Entschädigungsfall aber das Sicherungssystem des jeweiligen Landes zuständig.
Passt zu dir, wenn du einen Aktionszins möchtest, aber gleichzeitig darauf achtest, wie das Angebot nach der Aktion aktuell weiterläuft.
Eher nicht, wenn dir eine deutsche Einlagensicherung ausdrücklich wichtiger ist als ein niederländisches EU-Sicherungssystem.
GEFA Bank: kein großer Aktionszins, dafür ein anderes Modell
GEFA fällt in dieser Liste sofort auf.
Keine große Vier-Prozent-Aktion, kein Countdown für Neukunden.
Stattdessen liegt der aktuelle variable Zinssatz bei 2,11 Prozent p. a., sofern das Guthaben zwischen 10.000 und 500.000 Euro liegt. Unterhalb von 10.000 Euro wird derzeit nicht verzinst. Die Zinsgutschrift erfolgt jährlich zum 31. Dezember beziehungsweise bei Vertragsbeendigung.
Gerade die Mindesteinlage macht das Produkt deutlich spezieller.
Für einen Notgroschen von beispielsweise wenigen tausend Euro wäre GEFA aktuell keine passende Konstruktion, weil die Verzinsung erst ab der Schwelle greift.
Für größere Beträge ist dagegen interessant, dass nicht erst nach einigen Monaten ein offensichtlicher Aktionszins ausläuft.
Das Geld bleibt täglich verfügbar. Das Konto nutzt ein externes Referenzkonto und wird kostenlos geführt. GEFA gehört zum deutschen gesetzlichen Sicherungssystem; die gesetzliche Absicherung ist dabei grundsätzlich auf 100.000 Euro pro Person und Bank begrenzt.
Passt zu dir, wenn du mindestens 10.000 Euro flexibel parken möchtest und lieber auf einen aktuellen Standardzins als auf kurze Neukundenaktionen schaust.
Eher nicht, wenn dein Sparbetrag unter 10.000 Euro liegt oder dir monatliche Zinsgutschriften wichtig sind.
Yapi Kredi Deutschland: 2 Prozent ohne Neukunden-Theater
Auch Yapi Kredi Deutschland arbeitet derzeit ohne auffälligen Aktionszins.
Das Tagesgeld wird aktuell mit 2,00 Prozent p. a. verzinst — für Neu- und Bestandskunden. Der Zinssatz ist variabel, das Guthaben täglich verfügbar und die Zinsen werden monatlich gutgeschrieben. Laut Produktunterlagen liegt die reguläre Anlagebandbreite derzeit zwischen einem Euro und 500.000 Euro.
Damit ist das Angebot leicht zu verstehen.
Es gibt keine vier Monate Sonderzins, nach denen du plötzlich eine völlig andere Zahl auf dem Konto siehst.
Das bedeutet allerdings nicht, dass die 2 Prozent garantiert sind. Die Bank kann den variablen Tagesgeldzins an die Marktsituation anpassen.
Yapi Kredi Deutschland ist ein deutsches Kreditinstitut mit BaFin-Aufsicht. Einlagen sind gesetzlich bis 100.000 Euro abgesichert; zusätzlich nimmt die Bank am freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken teil.
Passt zu dir, wenn du einen unkomplizierten aktuellen Standardzins und monatliche Zinsgutschriften suchst.
Eher nicht, wenn dein Ziel ausdrücklich darin besteht, kurzfristig die höchsten verfügbaren Aktionszinsen mitzunehmen.
Worauf solltest du beim Tagesgeld wirklich achten?
Der Zinssatz ist wichtig. Nur eben nicht allein.
1. Wie lange gilt der Aktionszins?
Drei Monate, vier Monate und sechs Monate machen einen großen Unterschied.
Je kürzer die Aktion, desto früher musst du erneut vergleichen.
2. Was passiert danach?
Der Anschlusszins ist für mich die am häufigsten übersehene Zahl auf Tagesgeldseiten.
Wenn du nicht aktiv wechseln möchtest, kann er langfristig relevanter werden als der spektakuläre Startzins.
3. Bis zu welcher Summe wird verzinst?
Openbank zahlt den aktuellen Aktionszins beispielsweise bis 100.000 Euro.
C24 verzinst sein Tagesgeldpocket derzeit ebenfalls bis maximal 100.000 Euro.
GEFA arbeitet wiederum mit einer Mindest- und Maximalgrenze.
Bei größeren Beträgen würde ich diese Grenzen immer separat prüfen.
4. Welche Einlagensicherung gilt?
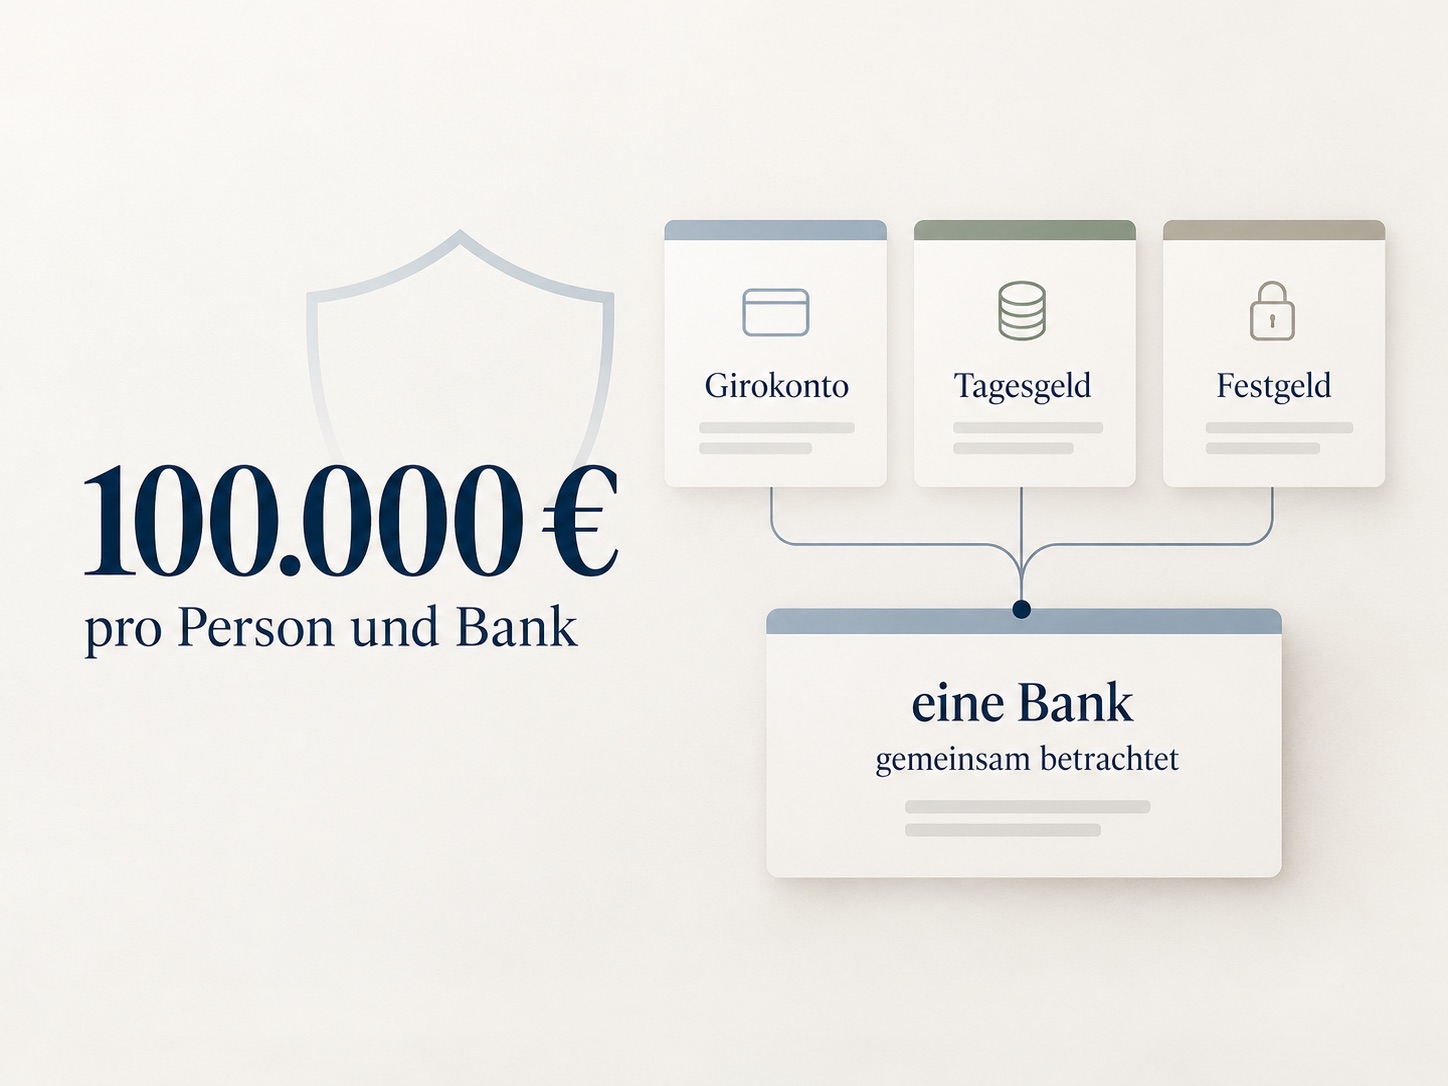
Die gesetzliche Einlagensicherung schützt in Deutschland grundsätzlich bis zu 100.000 Euro pro Person und Bank.
Wichtig: Nicht pro Konto.
Wenn du Girokonto, Tagesgeld und Festgeld bei derselben Bank hältst, werden die Einlagen für diese Grenze zusammengerechnet. Unter bestimmten besonderen Voraussetzungen kann vorübergehend ein höherer Schutz bestehen.
Bei Banken aus anderen EWR-Staaten gilt ebenfalls ein Schutz bis 100.000 Euro, allerdings über das jeweilige nationale Sicherungssystem.
5. Wie oft werden Zinsen gutgeschrieben?
Monatliche Zinsgutschriften sind bequem und führen dazu, dass bereits gutgeschriebene Zinsen anschließend ebenfalls verzinst werden können.
Volkswagen Bank, Openbank, Ayvens, C24 und Yapi Kredi arbeiten aktuell monatlich.
DKB schreibt quartalsweise gut.
GEFA jährlich.
Ich würde die Auszahlungsfrequenz aber nicht überbewerten. Ein deutlich höherer Zinssatz kann wichtiger sein als die Frage, ob die Gutschrift monatlich oder jährlich erfolgt.
6. Was bedeutet „Neukunde”?
Auch das definiert jede Bank selbst.
Oft darfst du zwölf Monate vorher kein entsprechendes Produkt bei der Bank geführt haben.
Bei einer konkreten Aktion solltest du deshalb immer die Neukundendefinition lesen — besonders dann, wenn du früher schon einmal Kunde warst.
7. Brauchst du zusätzlich ein Girokonto?
Nicht jedes Tagesgeld funktioniert komplett eigenständig.
C24 verlangt ein C24 Girokonto.
DKB koppelt das Tagesgeld an ein DKB-Girokonto als Referenzkonto.
Openbank lässt Neukunden zunächst das kostenlose Girokonto eröffnen.
Volkswagen Bank, Ayvens, GEFA und Yapi Kredi funktionieren dagegen anders beziehungsweise können mit einem externen Referenzkonto genutzt werden.
Tagesgeld für den Notgroschen
Für einen Notgroschen finde ich Tagesgeld grundsätzlich nachvollziehbar, weil das Geld erreichbar bleibt und gleichzeitig verzinst werden kann.
Wie groß diese Reserve sein sollte, lässt sich allerdings nicht sinnvoll für jeden Menschen mit derselben Zahl beantworten.
Ein Angestellter mit stabilen Fixkosten, zwei Einkommen im Haushalt und niedrigen Verpflichtungen hat einen anderen Liquiditätsbedarf als eine selbstständige Person mit schwankendem Einkommen.
Wichtiger ist mir deshalb die Funktion:
Das Geld sollte erreichbar sein, ohne dass du dafür Wertpapiere zu einem ungünstigen Zeitpunkt verkaufen oder ein Festgeld vorzeitig auflösen musst.
Gerade für diesen Teil des Vermögens würde ich Flexibilität höher gewichten als das letzte Zehntelprozent Zins.
Gemeinsame Ausgaben sind nicht dasselbe wie gemeinsames Sparen
Ein Gemeinschaftskonto ist praktisch für Miete, Strom, Lebensmittel oder gemeinsame Abos.
Größere Rücklagen erfüllen eine andere Aufgabe.
Wenn ein Paar gemeinsam spart, sollte zusätzlich geklärt werden, auf wessen Namen das Tagesgeld geführt wird und wem die eingezahlten Beträge wirtschaftlich zuzuordnen sind.
Auch die Einlagensicherung wird pro Einleger und Bank betrachtet.
Mehr zur eigentlichen Haushaltsorganisation findest du in unserem Die besten Gemeinschaftskonten für Paare und WGs im Vergleich 2026.
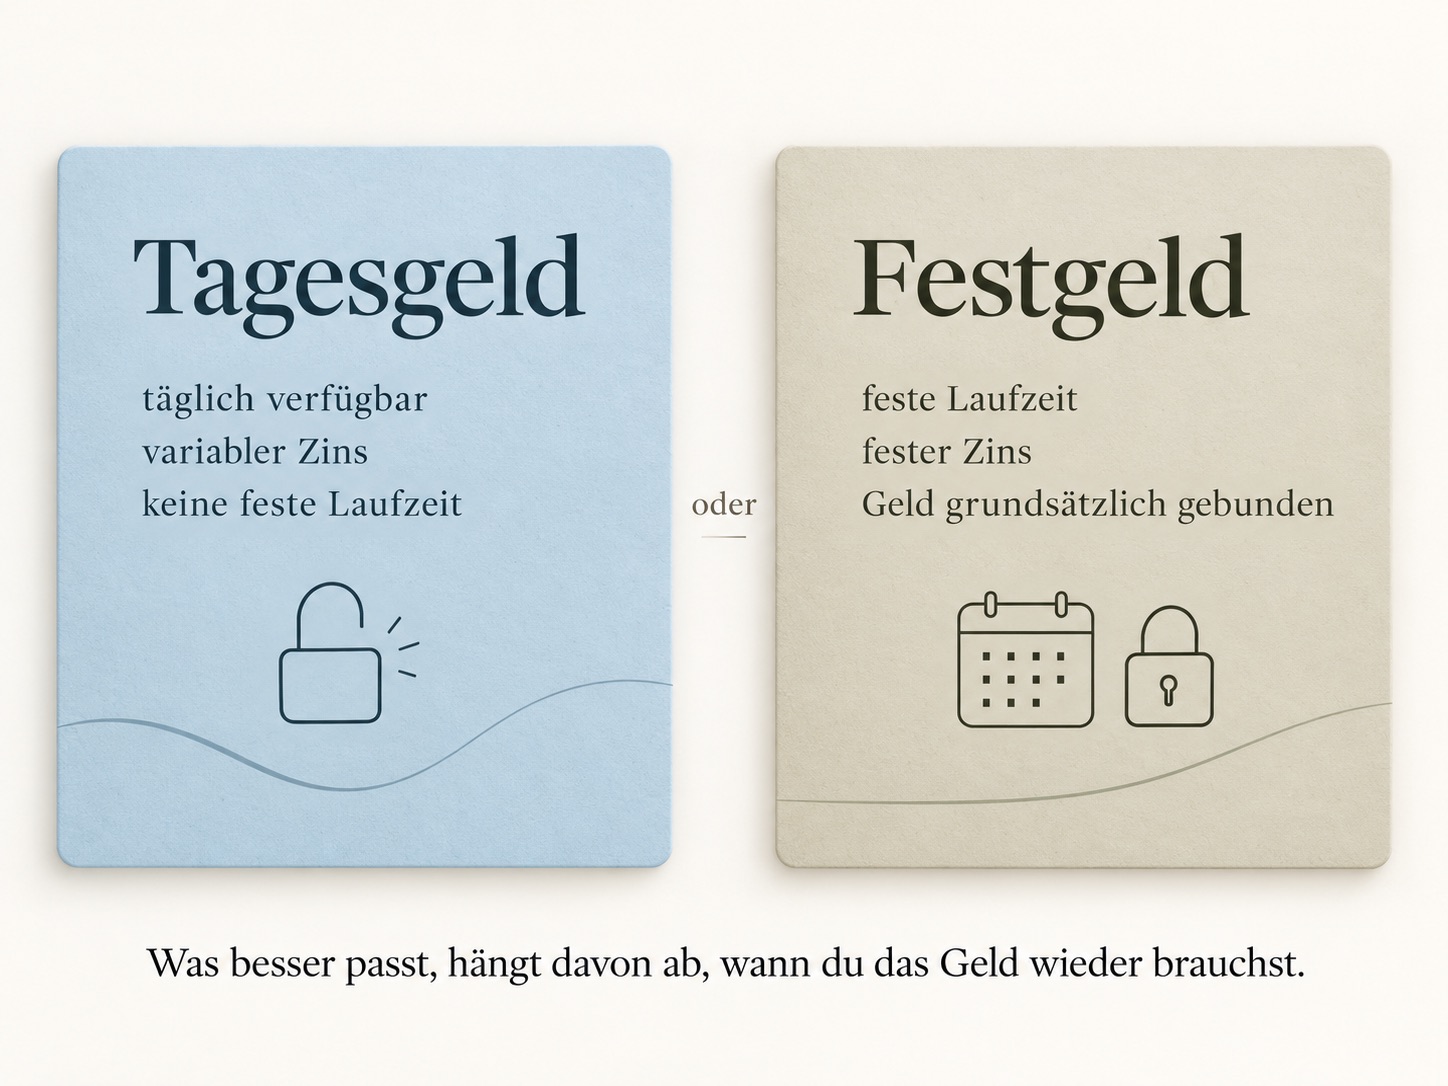
Tagesgeld oder Festgeld?
Die einfachste Unterscheidung lautet:
Tagesgeld bleibt flexibel, der Zinssatz kann sich verändern.
Festgeld bindet dein Geld für einen vereinbarten Zeitraum, dafür wird der Zins grundsätzlich für diese Laufzeit festgelegt.
Wenn du weißt, dass du einen bestimmten Betrag in den nächsten zwölf, 24 oder 36 Monaten definitiv nicht brauchst, kann ein Festgeldvergleich interessant sein.
Wenn du jederzeit darauf zugreifen können möchtest, ist die Flexibilität des Tagesgelds wichtiger.
Was ist mit Steuern auf Tagesgeldzinsen?
Zinserträge gehören grundsätzlich zu den Einkünften aus Kapitalvermögen.
Der Sparer-Pauschbetrag liegt aktuell bei 1.000 Euro pro Person beziehungsweise 2.000 Euro für zusammen veranlagte Ehegatten.
Über einen Freistellungsauftrag kannst du deiner Bank mitteilen, bis zu welchem Betrag sie Kapitalerträge ohne automatischen Steuerabzug berücksichtigen soll.
Wenn du mehrere Banken nutzt, kannst du den verfügbaren Pauschbetrag auf verschiedene Institute verteilen.
C24 ermöglicht die Verwaltung des Freistellungsauftrags beispielsweise direkt innerhalb seiner App.
Bei individuellen Steuerfragen oder größeren Vermögensstrukturen würde ich mich allerdings nicht auf einen allgemeinen Tagesgeldratgeber verlassen.
Welches Tagesgeld-Modell passt zu dir?
Wenn du bereit bist, nach wenigen Monaten erneut zu vergleichen, sind zeitlich begrenzte Aktionsangebote interessanter.
Aktuell gehören DKB, Openbank, Ayvens und Volkswagen Bank in diese Gruppe.
Wenn du dagegen möglichst wenig wechseln möchtest, solltest du stärker auf den Anschluss- beziehungsweise Standardzins schauen. GEFA und Yapi Kredi sind dafür aktuell interessanter zu analysieren als reine Neukundenaktionen.
C24 wiederum spielt seine Stärke weniger beim derzeitigen Zinssatz als bei der Integration in ein bestehendes Banking-System aus Girokonto, Pockets und App aus.
Und bei größeren Anlagebeträgen gehört Einlagensicherung vor Zinssatz.
Ein halber Prozentpunkt mehr ist kein sinnvoller Grund, die Struktur deiner Einlagen komplett zu ignorieren.
Fazit: Der höchste Prozentwert ist nur der Anfang des Vergleichs
Beim Tagesgeld ist „4 Prozent” keine vollständige Produktbeschreibung.
Bei DKB gilt die aktuelle Aktion beispielsweise nur für bestimmtes Neugeld innerhalb eines engen Einzahlungsfensters.
Openbank zahlt vier Prozent vier Monate lang und nennt danach derzeit zwei Prozent.
Ayvens kombiniert drei Monate Aktionszins mit aktuell 2,30 Prozent variablem Anschlusszins.
Volkswagen Bank bietet mit sechs Monaten einen längeren Aktionszeitraum.
GEFA und Yapi Kredi gehen dagegen eher über einen laufenden variablen Standardzins.
C24 ist vor allem dann interessant, wenn dein Girokonto ohnehin dort liegt.
Passt zu dir, wenn: du vorher weißt, ob du aktiv Aktionszinsen nutzen oder dein Geld möglichst wartungsarm parken möchtest — und Konditionen, Anlagegrenze und Einlagensicherung gemeinsam betrachtest.
Eher nicht, wenn: du ausschließlich die größte Prozentzahl anklickst und danach mehrere Jahre nicht mehr prüfst, welcher Zinssatz tatsächlich auf deinem Konto gilt.
Mein wichtigster Grundsatz für Tagesgeld wäre deshalb simpel: Beim Abschluss den Aktionszins prüfen — und direkt einen Kalenderhinweis für dessen Ende setzen.
Dann bleibt aus einem guten Startangebot nicht versehentlich ein mittelmäßiges Dauerangebot.
Häufig gestellte Fragen zum Tagesgeld
Was ist aktuell ein guter Tagesgeldzins?
Das hängt davon ab, ob du Aktions- oder Standardzinsen vergleichst. Am 9. Oktober 2026 gibt es mehrere zeitlich begrenzte Angebote um 4 Prozent p. a., während laufende variable Standardzinsen bei den hier betrachteten Banken deutlich niedriger liegen.
Ist Tagesgeld sicher?
Bankeinlagen sind innerhalb der gesetzlichen Einlagensicherung grundsätzlich bis 100.000 Euro je Person und Institut geschützt. Bei Banken aus anderen EWR-Ländern greift das jeweilige nationale Einlagensicherungssystem.
Kann der Tagesgeldzins jederzeit sinken?
Ein variabler Standardzins kann grundsätzlich angepasst werden. Ein ausdrücklich garantierter Aktionszins gilt dagegen für den vereinbarten Zeitraum unter den jeweiligen Aktionsbedingungen.
Was passiert nach Ende eines Aktionszinses?
Das Guthaben bleibt normalerweise auf dem Konto und wird anschließend mit dem dann gültigen Standard- beziehungsweise Anschlusszins verzinst. Genau diesen Wert solltest du zum Ende der Aktion erneut vergleichen.
Sind mehrere Tagesgeldkonten sinnvoll?
Sie können sinnvoll sein, wenn du unterschiedliche Aktionen nutzen oder größere Beträge auf mehrere Banken verteilen möchtest. Beachte dabei, dass die gesetzliche Einlagensicherung pro Person und Bank gilt, nicht pro Konto.
Muss ich auf Tagesgeldzinsen Steuern zahlen?
Zinserträge zählen grundsätzlich zu Kapitalerträgen. Der Sparer-Pauschbetrag beträgt aktuell 1.000 Euro beziehungsweise 2.000 Euro für zusammen veranlagte Ehegatten.
Ist Tagesgeld besser als Festgeld?
Nicht pauschal. Tagesgeld ist flexibler, Festgeld bietet dagegen einen für die vereinbarte Laufzeit festgelegten Zins und bindet das Geld entsprechend länger.
Brauche ich für Tagesgeld ein Girokonto bei derselben Bank?
Nicht immer. Bei C24, DKB und Openbank ist ein Girokonto beziehungsweise entsprechendes Banking-Setup beim Anbieter relevant. Andere Tagesgeldanbieter arbeiten mit einem externen Referenzkonto.
Wie viel Geld sollte ich auf einem Tagesgeldkonto halten?
Dafür gibt es keine für alle passende Summe. Entscheidend ist, wie viel kurzfristig verfügbare Reserve du für deine persönliche Einkommens-, Ausgaben- und Lebenssituation benötigst.